

در درس قبلی فهمیدیم که حسابداری با اطلاعات مربوط به فعالیتهای اقتصادی یک واحد سروکار دارد.
گفتیم در جریان فعالیت یک کسبوکار، رویدادهای مالی مختلفی اتفاق میافتند و حسابداری این اطلاعات را شناسایی، اندازهگیری، ثبت و گزارش میکند.
اما هنوز به یک سؤال مهم پاسخ ندادهایم:
وقتی یک رویداد مالی اتفاق میافتد، دقیقاً چه چیزی در وضعیت مالی یک واحد اقتصادی تغییر میکند؟
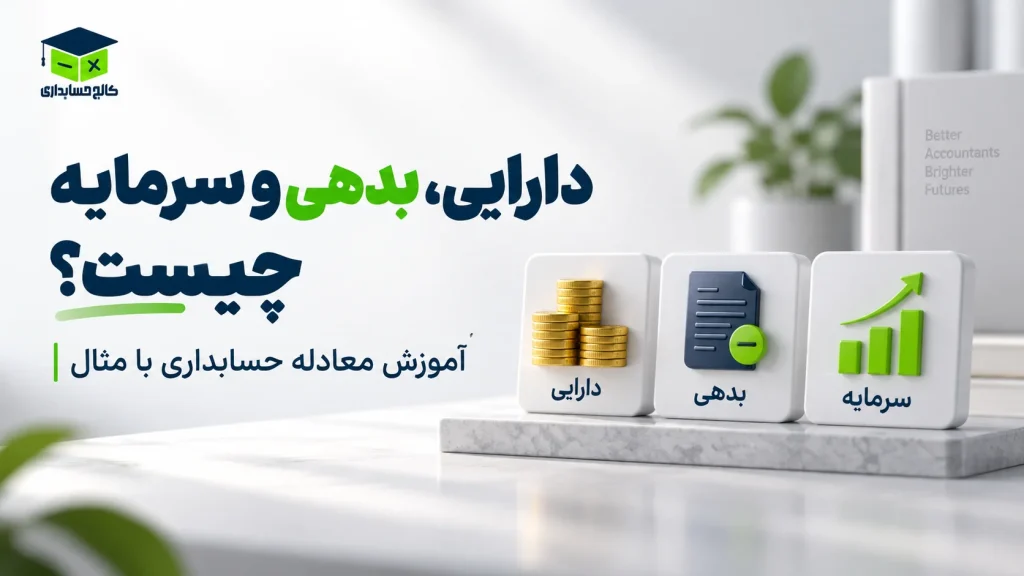
برای پاسخ به این سؤال باید سه مفهوم را بشناسیم:
دارایی، بدهی و سرمایه.
این سه مفهوم آنقدر مهم هستند که رابطه میان آنها یکی از پایهایترین معادلات حسابداری را شکل میدهد:
دارایی = بدهی + سرمایه
به این رابطه، معادله اساسی حسابداری یا بهاختصار معادله حسابداری گفته میشود.
اما قبل از اینکه سراغ معادله حسابداری برویم، بهتر است هرکدام از اجزای آن را جداگانه بفهمیم
دارایی چیست؟
فرض کنید یک مؤسسه خدماتی تازه راهاندازی شده است.
این مؤسسه ممکن است مقداری پول در حساب بانکی داشته باشد، چند میز و صندلی و کامپیوتر در اختیار داشته باشد، ملزومات موردنیاز خود را تهیه کرده باشد و حتی از بعضی مشتریان طلب داشته باشد.
همه این موارد نمونههایی از داراییهای یک واحد اقتصادی هستند.
در منبع این مقاله، دارایی به منابع اقتصادی متعلق به واحد اقتصادی گفته شده است که انتظار میرود در آینده برای آن واحد منفعت ایجاد کنند.
اگر بخواهیم تعریف سادهتری داشته باشیم:
دارایی، منابع اقتصادی در اختیار واحد اقتصادی است.
این تعریف را فعلاً در ذهن داشته باشید؛ در ادامه با مثالهای بیشتر مفهوم آن روشنتر میشود.
چند نمونه از داراییها
دارایی فقط پول نقد نیست.
یک واحد اقتصادی ممکن است انواع مختلفی از داراییها داشته باشد.
در کتاب از مواردی مانند اینها بهعنوان نمونه دارایی یاد شده است:
- وجه نقد؛
- حسابهای دریافتنی؛
- کالا؛
- ملزومات؛
- زمین؛
- ساختمان؛
- وسایل نقلیه؛
- اثاثه.
بنابراین ممکن است دو شرکت، داراییهای کاملاً متفاوتی داشته باشند.
مثلاً یک فروشگاه بخش زیادی از منابع خود را به شکل کالا در اختیار دارد.
اما یک مؤسسه خدماتی ممکن است بیشتر وجه نقد، وسایل و تجهیزات داشته باشد.
ترکیب داراییها به شرایط و نوع فعالیت واحد اقتصادی بستگی دارد.
حسابهای دریافتنی چرا دارایی هستند؟
«حسابهای دریافتنی» ممکن است برای کسی که تازه حسابداری را شروع کرده، اصطلاح ناآشنایی باشد.
فرض کنید مؤسسهای به مشتری خود خدمات ارائه کرده اما هنوز پول آن را دریافت نکرده است.
مشتری قرار است این مبلغ را بعداً پرداخت کند.
در نتیجه مؤسسه از مشتری طلب دارد.
این طلب برای مؤسسه یک دارایی محسوب میشود و در حسابداری با عنوان حسابهای دریافتنی شناخته میشود.
در خود کتاب نیز حسابهای دریافتنی در کنار وجه نقد و سایر منابع، بهعنوان نمونهای از داراییها معرفی شده است.
پس یک نکته مهم را از همین ابتدا بدانیم:
دارایی الزاماً چیزی نیست که بتوانیم آن را لمس کنیم.
مطالبه واحد اقتصادی از دیگران نیز میتواند دارایی باشد.
آیا هر چیزی که یک فرد دارد، دارایی کسبوکار اوست؟
خیر.
اینجا باید مفهومی را که در درس قبل درباره آن صحبت کردیم به خاطر بیاوریم: شخصیت حسابداری.
فرض کنید سارا مالک یک مؤسسه خدماتی است.
سارا یک خودروی شخصی دارد و مؤسسه هم یک خودروی جداگانه برای فعالیت خود تهیه کرده است.
در حسابداری مؤسسه، نمیتوانیم خودروی شخصی سارا را جزو داراییهای مؤسسه قرار دهیم.
ما در حال بررسی داراییهای همان واحد اقتصادی هستیم.
بنابراین وقتی میگوییم دارایی، منظور منابع اقتصادی مربوط به واحد اقتصادی موردنظر است.
این جدایی بین مالک و واحد اقتصادی کمک میکند وضعیت مالی واحد را به شکل مستقل بررسی کنیم.
داراییهای یک کسبوکار از کجا میآیند؟
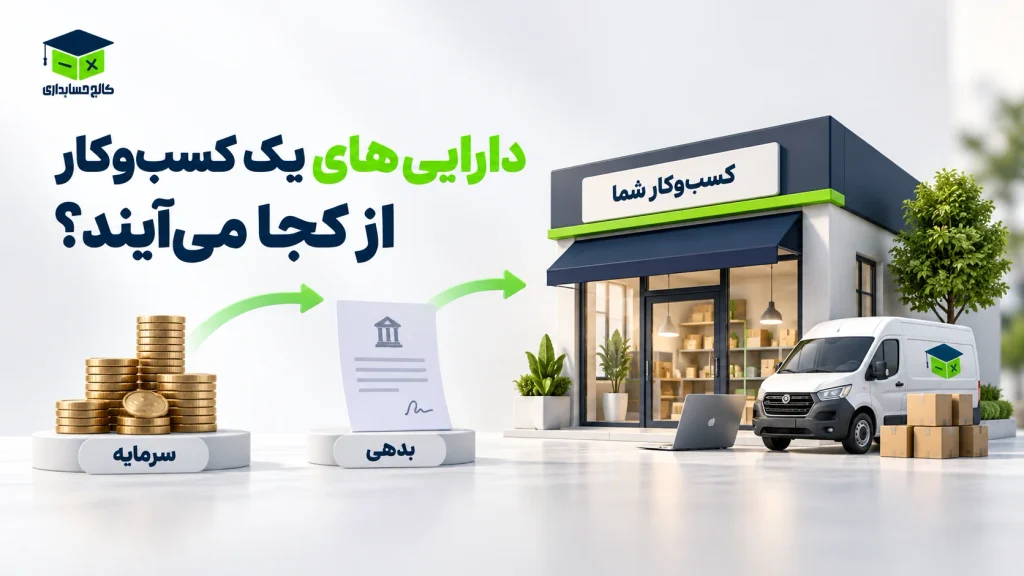
حالا به یک سؤال مهم میرسیم.
فرض کنید یک مؤسسه ۵۰۰ میلیون تومان دارایی دارد.
این داراییها چگونه تأمین شدهاند؟
آیا مالک تمام ۵۰۰ میلیون تومان را شخصاً وارد کسبوکار کرده است؟
لزومی ندارد.
ممکن است بخشی از منابع توسط مالک تأمین شده باشد و بخشی دیگر از طریق اشخاص دیگر.
مثلاً کسبوکار ممکن است وام گرفته باشد یا چیزی را بخرد و مبلغ آن را بعداً پرداخت کند.
کتاب نیز توضیح میدهد که بخشی از داراییهای یک واحد اقتصادی ممکن است توسط مالک و بخشی دیگر توسط افراد غیر از مالک تأمین شوند.
برای همین، در مقابل داراییها دو نوع حق مالی وجود دارد:
حق مالی اشخاص دیگر و حق مالی مالک.
اینجا با دو مفهوم بعدی آشنا میشویم:
بدهی و سرمایه.
بدهی چیست؟
فرض کنید مؤسسه برای خرید تجهیزات به پول بیشتری نیاز دارد و از بانک وام میگیرد.
پول وارد حساب مؤسسه میشود و دارایی آن افزایش پیدا میکند.
اما این پول قرار نیست برای همیشه بدون تعهد در اختیار مؤسسه باشد.
مؤسسه موظف است آن را به بانک بازپرداخت کند.
بنابراین یک بدهی ایجاد شده است.
در کتاب، بدهی به حقوق مالی اشخاص غیر از مالک نسبت به داراییهای واحد اقتصادی تعریف شده و همچنین بهعنوان تعهد مالی واحد نسبت به افراد غیر از مالک توضیح داده شده است.
اگر بخواهیم سادهتر بگوییم:
بدهی، تعهد مالی واحد اقتصادی در برابر دیگران است.
چند نمونه از بدهیها
فصل دوم کتاب دو نمونه مهم بدهی را معرفی میکند:
حسابهای پرداختنی و وام پرداختنی.
بیایید هرکدام را با مثال ببینیم.
حسابهای پرداختنی چیست؟
فرض کنید مؤسسه مقداری لوازم موردنیاز خود را از یک فروشنده خریداری کرده اما قرار است پول آن را هفته آینده بپردازد.
کالا یا خدمت دریافت شده، اما هنوز مبلغ آن پرداخت نشده است.
در نتیجه، واحد اقتصادی به فروشنده بدهکار است.
چنین بدهیای میتواند در حسابهای پرداختنی قرار گیرد.
کتاب نیز توضیح میدهد که این نوع بدهی میتواند در نتیجه خرید دارایی یا دریافت خدمات از دیگران ایجاد شود.
وام پرداختنی چیست؟
فرض کنید مؤسسه ۲۰۰ میلیون تومان از بانک وام دریافت کرده است.
این مبلغ وارد داراییهای مؤسسه میشود؛ اما در مقابل، مؤسسه تعهد دارد آن را بازپرداخت کند.
بنابراین یک بدهی با عنوان وام پرداختنی ایجاد میشود.
در منبع نیز دریافت وام از بانک یا سایر اشخاص بهعنوان یکی از موارد ایجاد بدهی معرفی شده است.
یک نکته مهم: زیادشدن پول همیشه به معنی زیادشدن سرمایه نیست
فرض کنید امروز ۲۰۰ میلیون تومان به حساب بانکی یک شرکت واریز شده است.
آیا میتوانیم بلافاصله بگوییم سرمایه شرکت ۲۰۰ میلیون تومان بیشتر شده است؟
خیر.
باید بدانیم این پول از کجا آمده است.
اگر مالک آن را برای سرمایهگذاری وارد شرکت کرده باشد، موضوع با حالتی که شرکت همین مبلغ را وام گرفته متفاوت است.
در هر دو حالت ممکن است وجه نقد شرکت افزایش پیدا کند.
اما منبع این افزایش یکسان نیست.
در یک حالت حق مالک افزایش پیدا کرده و در حالت دیگر تعهد واحد اقتصادی نسبت به شخص دیگری بیشتر شده است.
بنابراین در حسابداری فقط دیدن ورود و خروج پول کافی نیست.
ماهیت رویداد مهم است.
سرمایه چیست؟
حالا سراغ بخش دیگری از داراییها برویم.
همانطور که گفتیم، همه منابع واحد اقتصادی الزاماً از طریق بدهی تأمین نشدهاند.
مالک یا مالکان نیز ممکن است بخشی از منابع موردنیاز را در اختیار واحد قرار دهند.
حق مالی مالک نسبت به داراییهای واحد اقتصادی در حسابداری با مفهوم سرمایه بیان میشود.
در کتاب، سرمایه بهعنوان حق یا ادعای مالی مالک یا مالکان نسبت به داراییهای یک واحد اقتصادی معرفی شده است.
به زبان ساده:
سرمایه نشاندهنده حق مالی مالک نسبت به داراییهای واحد اقتصادی است.
یک مثال ساده برای سرمایه
فرض کنید رضا یک مؤسسه خدماتی تأسیس میکند و ۳۰۰ میلیون تومان برای شروع فعالیت در اختیار مؤسسه قرار میدهد.
در شروع کار:
مؤسسه ۳۰۰ میلیون تومان وجه نقد دارد.
از طرف دیگر، این مبلغ توسط مالک تأمین شده است.
بنابراین میتوانیم بگوییم:
دارایی مؤسسه: ۳۰۰ میلیون تومان
سرمایه مالک: ۳۰۰ میلیون تومان
در این مرحله بدهیای وجود ندارد.
کمی بعد اگر مؤسسه ۱۰۰ میلیون تومان وام بگیرد، وضعیت تغییر میکند.
حالا:
دارایی = ۴۰۰ میلیون تومان
بدهی = ۱۰۰ میلیون تومان
سرمایه = ۳۰۰ میلیون تومان
و همین مثال ما را مستقیماً به معادله حسابداری میرساند.
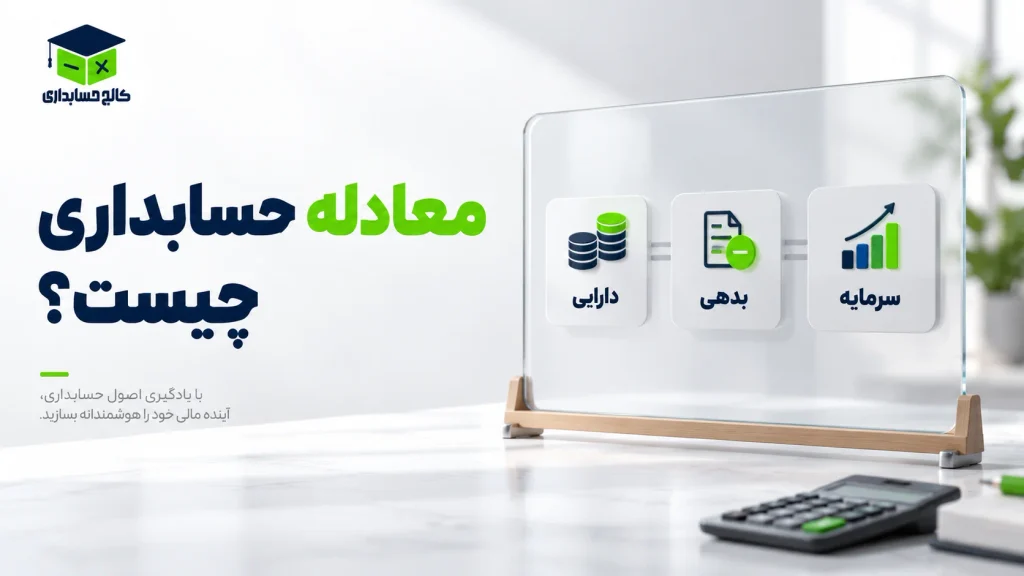
معادله حسابداری چیست؟
حالا سه مفهوم اصلی را میشناسیم:
دارایی،
بدهی،
سرمایه.
گفتیم داراییهای یک واحد اقتصادی از منابعی تأمین شدهاند و نسبت به این داراییها حقوق مالی وجود دارد.
بخشی از این حقوق متعلق به افراد غیر از مالک است که آن را بدهی مینامیم.
بخش دیگر مربوط به مالک است که سرمایه نام دارد.
به همین دلیل رابطه زیر همواره برقرار است:
دارایی = بدهی + سرمایه
در کتاب، این رابطه با عنوان معادله اساسی حسابداری یا معادله حسابداری معرفی شده است.
چرا دارایی باید برابر بدهی بهاضافه سرمایه باشد؟
این سؤال مهمتر از حفظکردن خود فرمول است.
فرض کنید یک کسبوکار ۶۰۰ میلیون تومان دارایی دارد.
اگر بخواهیم بدانیم این داراییها از کجا تأمین شدهاند، ممکن است ببینیم:
۲۰۰ میلیون تومان از طریق بدهی تأمین شده است.
و ۴۰۰ میلیون تومان مربوط به سرمایه مالک است.
در نتیجه:
دارایی: ۶۰۰ میلیون
بدهی: ۲۰۰ میلیون
سرمایه: ۴۰۰ میلیون
بنابراین:
۶۰۰ = ۲۰۰ + ۴۰۰
سمت چپ معادله نشان میدهد واحد اقتصادی چه منابعی در اختیار دارد.
سمت دیگر نشان میدهد حقوق مالی نسبت به این منابع چگونه میان دیگران و مالک تقسیم شده است.
اگر این منطق را بفهمیم، دیگر معادله حسابداری یک فرمول حفظکردنی نیست.
مثال اول معادله حسابداری: سرمایهگذاری مالک
فرض کنید علی یک دفتر خدماتی راهاندازی میکند و ۵۰۰ میلیون تومان پول برای شروع فعالیت در اختیار آن قرار میدهد.
فعلاً هیچ بدهیای وجود ندارد.
پس:
| دارایی | بدهی | سرمایه |
| ۵۰۰ میلیون | صفر | ۵۰۰ میلیون |
معادله حسابداری:
۵۰۰ = ۰ + ۵۰۰
برقرار است.
در مثالهای کتاب نیز زمانی که مالک برای شروع فعالیت وجهی را در اختیار واحد اقتصادی قرار میدهد، دارایی و سرمایه به یک میزان افزایش پیدا میکنند.
مثال دوم معادله حسابداری: دریافت وام
حالا فرض کنید همان مؤسسه ۲۰۰ میلیون تومان وام دریافت کند.
بعد از دریافت وام، دارایی مؤسسه از ۵۰۰ به ۷۰۰ میلیون تومان میرسد.
اما همزمان ۲۰۰ میلیون تومان بدهی نیز ایجاد شده است.
پس وضعیت جدید چنین است:
| دارایی | بدهی | سرمایه |
| ۷۰۰ میلیون | ۲۰۰ میلیون | ۵۰۰ میلیون |
حالا معادله:
۷۰۰ = ۲۰۰ + ۵۰۰
باز هم برقرار است.
کتاب نیز همین منطق را برای دریافت وام نشان میدهد: دریافت وام باعث افزایش دارایی و افزایش بدهی به یک میزان میشود.
تفاوت سرمایهگذاری مالک و دریافت وام چیست؟
این دو اتفاق ممکن است در ظاهر شبیه هم باشند.
در هر دو حالت پول وارد واحد اقتصادی میشود.
اما از نظر حسابداری تفاوت مهمی وجود دارد.
وقتی مالک پول وارد کسبوکار میکند:
دارایی افزایش مییابد + سرمایه افزایش مییابد
اما وقتی کسبوکار وام میگیرد:
دارایی افزایش مییابد + بدهی افزایش مییابد
میتوانیم این تفاوت را در یک جدول ببینیم:
| رویداد | اثر بر دارایی | اثر بر بدهی | اثر بر سرمایه |
| سرمایهگذاری مالک | افزایش | بدون تغییر | افزایش |
| دریافت وام | افزایش | افزایش | بدون تغییر |
این جدول کوچک یکی از مهمترین تفاوتهایی است که یک فرد تازهکار باید در ابتدای یادگیری حسابداری متوجه شود.
آیا معادله حسابداری همیشه برقرار میماند؟
بله.
معادله حسابداری باید پس از رویدادهای مالی نیز متوازن باقی بماند.
ممکن است داراییها تغییر کنند.
ممکن است بدهی کم یا زیاد شود.
ممکن است سرمایه تغییر کند.
اما اثر رویدادها باید به گونهای باشد که رابطه زیر همچنان برقرار بماند:
دارایی = بدهی + سرمایه
کتاب نیز تأکید میکند که رابطه میان داراییها، بدهیها و سرمایه همواره برقرار است.
این ویژگی، پایهای برای تحلیل رویدادهای مالی است.
اگر یکی از اجزای معادله را ندانیم چه میشود؟
یکی از کاربردهای ساده معادله حسابداری این است که اگر دو جزء را بدانیم، میتوانیم جزء سوم را محاسبه کنیم.
مثلاً اگر:
دارایی = ۹۰۰ میلیون تومان
و:
بدهی = ۳۵۰ میلیون تومان
داشته باشیم، میتوانیم سرمایه را به دست آوریم.
از رابطه:
دارایی = بدهی + سرمایه
داریم:
۹۰۰ = ۳۵۰ + سرمایه
پس:
سرمایه = ۵۵۰ میلیون تومان
یعنی از مجموع ۹۰۰ میلیون تومان دارایی، ۳۵۰ میلیون تومان مربوط به حقوق مالی دیگران و ۵۵۰ میلیون تومان مربوط به حق مالک است.
یک مثال کامل برای فهم دارایی، بدهی و سرمایه
فرض کنید یک مؤسسه در حال حاضر این وضعیت را دارد:
- ۲۵۰ میلیون تومان وجه نقد؛
- ۱۰۰ میلیون تومان تجهیزات؛
- ۵۰ میلیون تومان ملزومات.
پس مجموع داراییها:
۴۰۰ میلیون تومان
از طرف دیگر، مؤسسه:
- ۱۲۰ میلیون تومان بدهی دارد.
برای پیدا کردن سرمایه میتوانیم از معادله حسابداری استفاده کنیم:
دارایی = بدهی + سرمایه
بنابراین:
۴۰۰ = ۱۲۰ + سرمایه
پس:
سرمایه = ۲۸۰ میلیون تومان
حالا وضعیت مالی این واحد را میتوانیم اینگونه خلاصه کنیم:
| بدهی و سرمایه | مبلغ | ||
| بدهی | ۱۲۰ میلیون | ||
| سرمایه | ۲۸۰ میلیون | ||
| جمع بدهی و سرمایه | ۴۰۰ میلیون | ||
دو طرف برابر هستند.
تفاوت دارایی، بدهی و سرمایه را ساده به خاطر بسپاریم
اگر هنوز این سه مفهوم کمی با هم مخلوط میشوند، میتوانید فعلاً چنین تصویری در ذهن داشته باشید:
دارایی: واحد اقتصادی چه منابعی در اختیار دارد؟
بدهی: دیگران چه حقوق مالی یا مطالباتی نسبت به واحد دارند؟
سرمایه: مالک چه حق مالی نسبت به داراییهای واحد دارد؟
و ارتباط میان آنها:
داراییها = بدهیها + سرمایه
این تعریفهای ساده قرار نیست جای تمام مفاهیم تخصصی آینده را بگیرند؛ اما برای شروع، کمک میکنند منطق پایه حسابداری را درست بفهمیم.
چرا یادگیری معادله حسابداری مهم است؟
در ادامه مسیر آموزش حسابداری، با رویدادهای مالی مختلفی روبهرو میشویم.
مثلاً:
مالک سرمایه وارد واحد میکند.
واحد اقتصادی وام دریافت میکند.
دارایی خریداری میشود.
بدهی پرداخت میشود.
مطالبات دریافت میشوند.
در هرکدام از این اتفاقها باید تشخیص دهیم چه چیزی تغییر کرده است.
کتاب نیز توضیح میدهد که شناسایی رویدادهای مالی و اندازهگیری اثر آنها بر اجزای معادله حسابداری از کارهای مهم حسابداری است و بررسی اثر رویداد بر معادله، پایه تجزیه و تحلیل رویدادهای مالی محسوب میشود. فصل دوم
بنابراین معادله حسابداری فقط یک فرمول درسی نیست.
این معادله ابزاری است که کمک میکند بفهمیم هر رویداد مالی چه اثری بر وضعیت مالی واحد اقتصادی گذاشته است.
و این موضوع دقیقاً درس بعدی ماست.
تا اینجا چه چیزهایی یاد گرفتیم؟
در این درس با چهار مفهوم پایه آشنا شدیم.
دارایی منابع اقتصادی متعلق به واحد اقتصادی است که انتظار میرود برای واحد منفعت ایجاد کنند. فصل دوم
بدهی بیانگر حقوق مالی اشخاصی غیر از مالک نسبت به داراییهای واحد و تعهد مالی واحد در مقابل آنهاست. فصل دوم
سرمایه حق یا ادعای مالی مالک نسبت به داراییهای واحد اقتصادی است. فصل دوم
و ارتباط میان این سه مفهوم با معادله زیر بیان میشود:
دارایی = بدهی + سرمایه
اگر مفهوم این رابطه را خوب فهمیده باشید، قدم مهمی در یادگیری حسابداری برداشتهاید.
قدم بعدی در آموزش حسابداری چیست؟
حالا میدانیم دارایی، بدهی و سرمایه چه هستند.
همچنین میدانیم که معادله حسابداری باید همواره برقرار باشد.
اما سؤال بعدی این است:
وقتی یک رویداد مالی اتفاق میافتد، چگونه تشخیص دهیم کدام بخش معادله افزایش یا کاهش پیدا کرده است؟
مثلاً:
اگر تجهیزات را نقدی بخریم چه اتفاقی میافتد؟
اگر خرید نسیه انجام دهیم چه؟
اگر بخشی از بدهی را پرداخت کنیم چه تغییری در معادله رخ میدهد؟
یا اگر یکی از مشتریان بدهی خود را پرداخت کند چه اتفاقی میافتد؟
برای پاسخ به این سؤالها باید یاد بگیریم رویدادهای مالی را تجزیه و تحلیل کنیم.
منبع:
کتاب اصول حسابداری (۱)، فصل دوم: معادله حسابداری
سوالات متداول

کالج حسابداری
1 دیدگاه