در درس قبل با سه مفهوم بسیار مهم آشنا شدیم:
همچنین یاد گرفتیم که بین این سه مفهوم رابطهای برقرار است که آن را معادله حسابداری مینامیم:
دارایی = بدهی + سرمایه
اما دانستن این معادله بهتنهایی کافی نیست.
در یک کسبوکار واقعی، دائماً اتفاقهای مختلفی رخ میدهد. مالک پول وارد کسبوکار میکند، واحد اقتصادی وام میگیرد، تجهیزات میخرد، بدهیهایش را پرداخت میکند یا مطالبات خود را از دیگران دریافت میکند.
هرکدام از این اتفاقها میتواند یک یا چند جزء از معادله حسابداری را تغییر دهد.
بنابراین باید یاد بگیریم برای هر رویداد مالی به این سؤال پاسخ دهیم:
این رویداد دقیقاً چه اثری بر دارایی، بدهی یا سرمایه گذاشته است؟
به این بررسی، تجزیه و تحلیل رویدادهای مالی میگوییم.
در فصل سوم کتاب نیز همین موضوع مبنای ورود به ثبت رویدادهای مالی قرار گرفته است: حسابدار ابتدا رویداد مؤثر بر واحد اقتصادی را شناسایی میکند و سپس اثر آن را بر اجزای معادله حسابداری ارزیابی میکند. این فرایند، تجزیه و تحلیل رویداد مالی نامیده میشود.
تجزیه و تحلیل رویدادهای مالی یعنی چه؟
اجازه بدهید با یک مثال خیلی ساده شروع کنیم.
فرض کنید علی یک مؤسسه خدماتی دارد و برای محل کار خود یک کامپیوتر را بهصورت نقدی خریداری میکند.
چه اتفاقی افتاده است؟
در نگاه اول میتوانیم بگوییم:
«علی یک کامپیوتر خریده است.»
اما حسابدار باید یک مرحله جلوتر برود.
او باید بپرسد:
کامپیوتر چه نوع اثری بر وضعیت مالی مؤسسه دارد؟
پولی که برای خرید کامپیوتر پرداخت شده چه تغییری کرده است؟
آیا بدهی ایجاد شده؟
آیا سرمایه تغییر کرده؟
در این مثال، یک دارایی جدید به واحد اقتصادی اضافه شده و در مقابل، وجه نقد که خودش نوع دیگری از دارایی است کاهش پیدا کرده است.
بنابراین:
یک دارایی افزایش یافته + یک دارایی کاهش یافته است.
کتاب نیز خرید نقدی یک دارایی را نمونهای میداند که باعث کاهش یک نوع دارایی و افزایش نوع دیگری از دارایی میشود.
همین تشخیص، هسته اصلی تجزیه و تحلیل رویداد مالی است.
قبل از تحلیل هر رویداد مالی، چه چیزی باید بدانیم؟
در این مرحله از آموزش، هنوز لازم نیست بدانیم رویداد را چگونه در دفتر یا حساب ثبت کنیم.
فعلاً هدف سادهتر است:
بفهمیم چه چیزی تغییر کرده است در تجزیه و تحلیل رویدادهای مالی، ابتدا مشخص میکنیم کدام دارایی، بدهی یا سرمایه تحت تأثیر قرار گرفته و این تغییر از نوع افزایش بوده یا کاهش.
برای هر رویداد مالی، میتوانیم سه پرسش پشت سر هم مطرح کنیم:
پرسش اول: کدام بخش از معادله حسابداری تحت تأثیر قرار گرفته است؟
دارایی؟
بدهی؟
سرمایه؟
یا بیش از یکی از آنها؟
پرسش دوم: در هر بخش، دقیقاً چه چیزی تغییر کرده است؟
مثلاً وجه نقد، تجهیزات، حسابهای دریافتنی، حسابهای پرداختنی یا سرمایه مالک؟
پرسش سوم: این تغییر افزایش بوده یا کاهش؟
اگر بتوانیم به این سه سؤال پاسخ دهیم، بخش مهمی از تحلیل رویداد مالی را انجام دادهایم.
چرا هر رویداد مالی حداقل دو اثر دارد؟
معادله حسابداری باید بعد از وقوع رویدادهای مالی همچنان متعادل باقی بماند.
یعنی همچنان باید داشته باشیم:
دارایی = بدهی + سرمایه
به همین دلیل، نمیتوانیم یک طرف معادله را تغییر دهیم و طرف دیگر را نادیده بگیریم.
البته این موضوع الزاماً به این معنی نیست که همیشه دو بخش مختلف معادله تغییر میکنند.
گاهی دو دارایی با هم تغییر میکنند.
مثلاً:
یک دارایی افزایش پیدا میکند و دارایی دیگری کاهش پیدا میکند.
گاهی هم یک دارایی و یک بدهی تغییر میکنند.
یا یک دارایی و سرمایه.
فصل سوم نیز مثالهایی از همین حالتها ارائه میکند؛ از جمله خرید نقدی دارایی، خرید نسیه، سرمایهگذاری مالک، دریافت وام، پرداخت حسابهای پرداختنی و وصول حسابهای دریافتنی.
حالا بهتر است این حالتها را یکییکی بررسی کنیم.در ادامه، تجزیه و تحلیل رویدادهای مالی را با مثالهایی از سرمایهگذاری مالک، دریافت وام، خرید نقدی و خرید نسیه بررسی میکنیم.
مثال اول: سرمایهگذاری مالک چه اثری بر معادله حسابداری دارد؟
فرض کنید مریم یک مؤسسه خدماتی تأسیس کرده و ۴۰۰ میلیون تومان وجه نقد از دارایی شخصی خود برای شروع فعالیت مؤسسه در اختیار آن قرار میدهد.
دو اتفاق افتاده است.
اول اینکه وجه نقد مؤسسه ۴۰۰ میلیون تومان افزایش پیدا کرده است.
وجه نقد یک دارایی است.
پس:
دارایی ۴۰۰ میلیون تومان افزایش پیدا میکند.
از طرف دیگر، این مبلغ توسط مالک در اختیار واحد اقتصادی قرار گرفته است.
پس:
سرمایه نیز ۴۰۰ میلیون تومان افزایش پیدا میکند.
نتیجه:
| جزء معادله | تغییر |
| دارایی | ۴۰۰ میلیون افزایش |
| بدهی | بدون تغییر |
| سرمایه | ۴۰۰ میلیون افزایش |
معادله بعد از رویداد:
۴۰۰ = ۰ + ۴۰۰
در مثالهای فصل سوم نیز سرمایهگذاری نقدی مالک باعث افزایش یک دارایی و افزایش سرمایه مالک میشود.در تجزیه و تحلیل رویدادهای مالی مربوط به سرمایهگذاری مالک، باید توجه کنیم که ورود وجه نقد به مؤسسه باعث افزایش دارایی و سرمایه میشود.
بنابراین اولین الگو را میتوانیم اینطور به خاطر بسپاریم:
سرمایهگذاری مالک → افزایش دارایی + افزایش سرمایه
مثال دوم: دریافت وام چه اثری بر معادله حسابداری دارد؟
فرض کنید همین مؤسسه برای توسعه فعالیت خود ۱۵۰ میلیون تومان وام دریافت میکند.
وجه نقد مؤسسه ۱۵۰ میلیون تومان افزایش پیدا میکند.
پس:
دارایی افزایش یافته است.
اما این پول متعلق به مالک نیست.
مؤسسه موظف است وام را در آینده بازپرداخت کند.
بنابراین:
بدهی نیز ۱۵۰ میلیون تومان افزایش پیدا کرده است.
وضعیت رویداد:
| جزء معادله | تغییر |
| دارایی | ۱۵۰ میلیون افزایش |
| بدهی | ۱۵۰ میلیون افزایش |
| سرمایه | بدون تغییر |
اگر قبل از دریافت وام وضعیت مؤسسه اینگونه بوده باشد:
دارایی = ۴۰۰
بدهی = صفر
سرمایه = ۴۰۰
بعد از دریافت وام خواهیم داشت:
دارایی = ۵۵۰
بدهی = ۱۵۰
سرمایه = ۴۰۰
پس:
۵۵۰ = ۱۵۰ + ۴۰۰
معادله همچنان برقرار است.در تجزیه و تحلیل رویدادهای مالی، دریافت وام با سرمایهگذاری مالک تفاوت دارد؛ زیرا در این حالت افزایش وجه نقد با افزایش بدهی همراه است.
فصل سوم نیز دریافت وام را نمونهای میداند که در آن دارایی و بدهی بهطور همزمان افزایش پیدا میکنند.
بنابراین:
دریافت وام → افزایش دارایی + افزایش بدهی
تفاوت سرمایهگذاری مالک و دریافت وام را اشتباه نکنیم
این دو رویداد در ظاهر بسیار شبیه یکدیگرند.
در هر دو حالت پول وارد واحد اقتصادی میشود.
اما ماهیتشان متفاوت است.
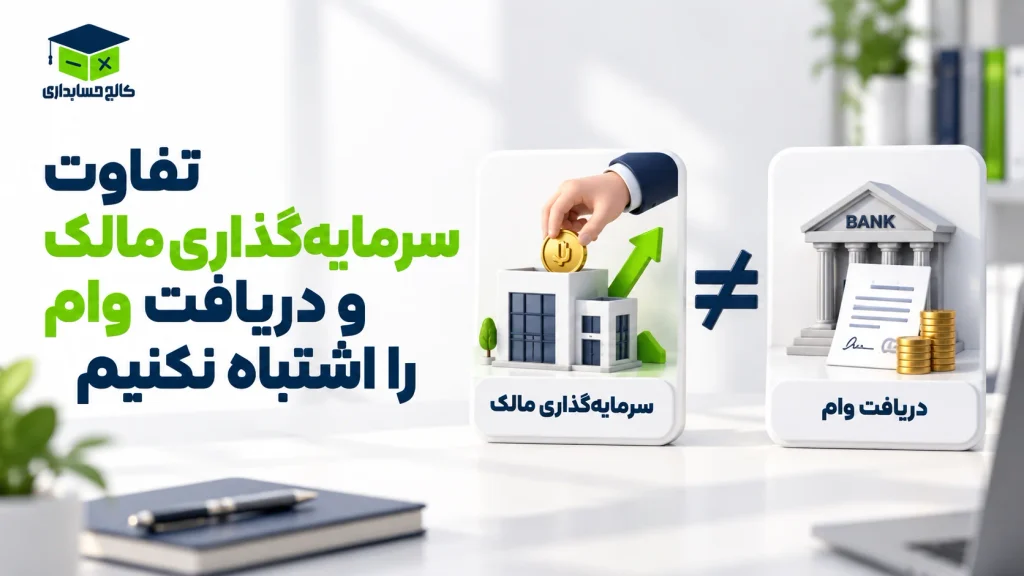
در سرمایهگذاری مالک، افزایش وجه نقد در مقابل افزایش سرمایه قرار میگیرد.
در دریافت وام، افزایش وجه نقد در مقابل افزایش بدهی قرار میگیرد.
| رویداد | دارایی | بدهی | سرمایه |
| سرمایهگذاری مالک | افزایش | بدون تغییر | افزایش |
| دریافت وام | افزایش | افزایش | بدون تغییر |
یکی از نکات مهم در تجزیه و تحلیل رویدادهای مالی، تشخیص منشأ ورود پول به واحد اقتصادی است؛ زیرا هر مبلغ دریافتی الزاماً سرمایه مالک محسوب نمیشود.
این یکی از دلایلی است که در حسابداری نمیتوانیم فقط به ورود و خروج پول نگاه کنیم.
باید بدانیم دلیل ورود یا خروج پول چه بوده است.
مثال سوم: خرید نقدی یک دارایی
حالا فرض کنید مؤسسه ۱۲۰ میلیون تومان تجهیزات را بهصورت نقدی خریداری کند.
چه چیزی تغییر کرده است؟
تجهیزات یک دارایی هستند.
پس:
تجهیزات ۱۲۰ میلیون تومان افزایش پیدا میکنند.
اما مؤسسه مبلغ خرید را نقداً پرداخت کرده است.
پس:
وجه نقد ۱۲۰ میلیون تومان کاهش پیدا میکند.
در نتیجه:
| حساب یا جزء | تغییر |
| تجهیزات | ۱۲۰ میلیون افزایش |
| وجه نقد | ۱۲۰ میلیون کاهش |
| مجموع دارایی | بدون تغییر |
| بدهی | بدون تغییر |
| سرمایه | بدون تغییر |
این مثال بسیار مهم است.
چون نشان میدهد:
وقوع یک رویداد مالی الزاماً باعث تغییر مجموع داراییها نمیشود.
قبل از خرید، مؤسسه بخشی از دارایی خود را به شکل وجه نقد در اختیار داشت.
بعد از خرید، همان مقدار از منابع را به شکل تجهیزات در اختیار دارد.
فقط نوع دارایی تغییر کرده است.
فصل سوم نیز برای خرید نقدی دارایی همین الگو را نشان میدهد: یک دارایی افزایش و دارایی دیگر به همان میزان کاهش پیدا میکند.
پس:
خرید نقدی دارایی → افزایش یک دارایی + کاهش یک دارایی دیگر
آیا خرید نقدی باعث کمترشدن دارایی میشود؟
این سؤال برای افراد تازهکار خیلی مهم است.
فرض کنید ۱۰۰ میلیون تومان از حساب بانکی شرکت خارج شده است.
ممکن است در نگاه اول بگوییم:
«پس دارایی شرکت ۱۰۰ میلیون تومان کمتر شده.»
اما اگر این مبلغ برای خرید دارایی دیگری پرداخت شده باشد، چنین نتیجهای درست نیست.
مثلاً:
۱۰۰ میلیون تومان وجه نقد کاهش پیدا کرده،
اما در مقابل:
۱۰۰ میلیون تومان تجهیزات اضافه شده است.
پس مجموع داراییها همان مقدار قبلی است.
در تجزیه و تحلیل رویدادهای مالی، نباید فقط کاهش وجه نقد را بررسی کنیم؛ بلکه باید افزایش دارایی خریداریشده را نیز در نظر بگیریم.
مثال چهارم: خرید نسیه چه اثری بر معادله حسابداری دارد؟
حالا شرایط را تغییر دهیم.
فرض کنید مؤسسه ۷۰ میلیون تومان اثاثه میخرد، اما قرار است پول آن را بعداً پرداخت کند.
در این حالت وجه نقد کاهش پیدا نمیکند.
چرا؟
چون هنوز پولی پرداخت نشده است.
از طرف دیگر، مؤسسه ۷۰ میلیون تومان اثاثه دریافت کرده است.
پس:
دارایی ۷۰ میلیون تومان افزایش پیدا میکند.
اما چون پول فروشنده هنوز پرداخت نشده، مؤسسه نسبت به او بدهکار شده است.
پس:
بدهی نیز ۷۰ میلیون تومان افزایش پیدا میکند.در تجزیه و تحلیل رویدادهای مالی مربوط به خرید نسیه، چون هنوز وجه نقدی پرداخت نشده است، در مقابل افزایش دارایی، بدهی مؤسسه افزایش مییابد.
| جزء معادله | تغییر |
| دارایی | ۷۰ میلیون افزایش |
| بدهی | ۷۰ میلیون افزایش |
| سرمایه | بدون تغییر |
فصل سوم نیز خرید نسیه را نمونهای میداند که در آن یک دارایی افزایش پیدا میکند و در مقابل، «حسابهای پرداختنی» بهعنوان بدهی افزایش مییابد.
بنابراین:
خرید نسیه دارایی → افزایش دارایی + افزایش بدهی
تفاوت خرید نقدی و خرید نسیه چیست؟
ظاهر هر دو رویداد یکسان است:
در هر دو حالت یک دارایی وارد مؤسسه شده است.
اما نحوه تأمین آن متفاوت است.
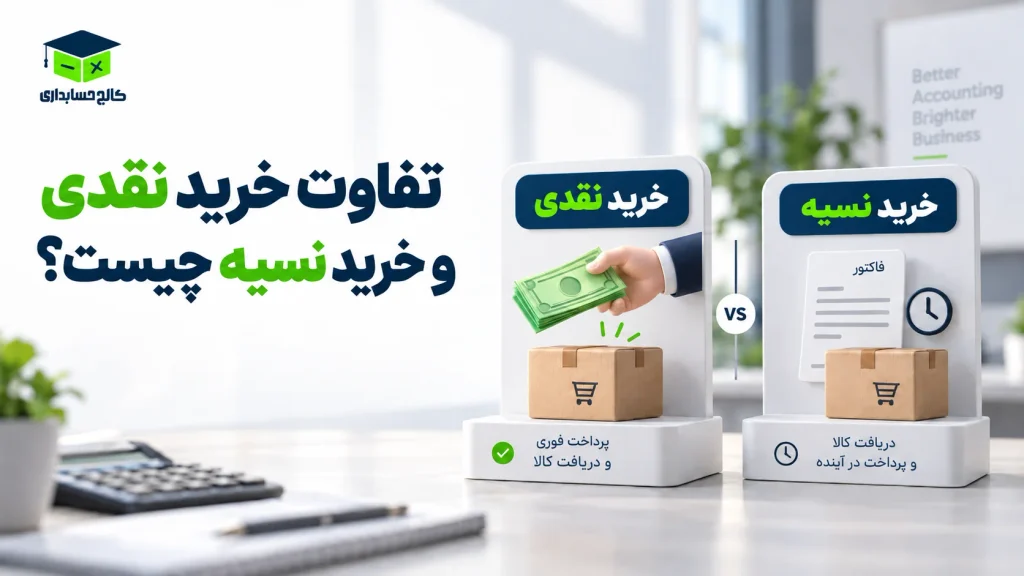
اگر نقداً بخریم:
یک دارایی زیاد میشود + دارایی دیگری کم میشود.
اگر نسیه بخریم:
یک دارایی زیاد میشود + بدهی زیاد میشود.
| نوع خرید | اثر اول | اثر دوم |
| خرید نقدی | افزایش دارایی خریداریشده | کاهش وجه نقد |
| خرید نسیه | افزایش دارایی خریداریشده | افزایش بدهی |
این تفاوت، نمونه خوبی است از اینکه چرا حسابدار باید ماهیت رویداد را بفهمد و فقط به عنوان «خرید» اکتفا نکند.
این مقایسه نشان میدهد که در تجزیه و تحلیل رویدادهای مالی، علاوه بر نوع دارایی خریداریشده، نحوه پرداخت مبلغ خرید نیز اهمیت دارد.
مثال پنجم: پرداخت بدهی چه اثری بر معادله حسابداری دارد؟
فرض کنید مؤسسه ۷۰ میلیون تومان بدهی دارد و اکنون ۳۰ میلیون تومان از آن را پرداخت میکند.
با پرداخت ۳۰ میلیون تومان، وجه نقد واحد اقتصادی کاهش پیدا میکند.
پس:
دارایی ۳۰ میلیون تومان کاهش پیدا میکند.
از طرف دیگر، بخشی از تعهد مؤسسه نیز تسویه شده است.
پس:
بدهی هم ۳۰ میلیون تومان کاهش پیدا میکند.
| جزء معادله | تغییر |
| دارایی | ۳۰ میلیون کاهش |
| بدهی | ۳۰ میلیون کاهش |
| سرمایه | بدون تغییر |
فصل سوم نیز «پرداخت بابت حسابهای پرداختنی» را در مجموعه رویدادهای مالی مورد تحلیل قرار میدهد.
بنابراین:
پرداخت بدهی → کاهش دارایی + کاهش بدهی
باز هم معادله حسابداری متعادل باقی میماند.این مثال در تجزیه و تحلیل رویدادهای مالی نشان میدهد که پرداخت بدهی میتواند باعث کاهش همزمان دارایی و بدهی شود، بدون اینکه سرمایه تغییر کند.
مثال ششم: دریافت مطالبات از مشتری
حالا فرض کنیم مؤسسه از یکی از مشتریان خود ۴۰ میلیون تومان طلب دارد.
یعنی قبلاً خدمتی یا داراییای در اختیار مشتری قرار گرفته و اکنون مبلغ آن در قالب حسابهای دریافتنی ثبت شده است.
مشتری امروز ۴۰ میلیون تومان بدهی خود را پرداخت میکند.
چه اتفاقی میافتد؟
وجه نقد مؤسسه ۴۰ میلیون تومان افزایش پیدا میکند.
پس:
یک دارایی افزایش پیدا کرده است.
اما حسابهای دریافتنی ۴۰ میلیون تومان کاهش پیدا میکنند.
پس:
یک دارایی دیگر کاهش پیدا کرده است.
| حساب | تغییر |
| وجه نقد | ۴۰ میلیون افزایش |
| حسابهای دریافتنی | ۴۰ میلیون کاهش |
| مجموع دارایی | بدون تغییر |
کتاب نیز وصول حسابهای دریافتنی را در کنار سایر رویدادهایی قرار میدهد که باید اثر آنها بر معادله حسابداری تجزیه و تحلیل شود.
بنابراین:
وصول مطالبات → افزایش وجه نقد + کاهش حسابهای دریافتنی
در اینجا نیز مجموع دارایی تغییر نمیکند؛ فقط نوع دارایی عوض شده است.در تجزیه و تحلیل رویدادهای مالی مربوط به وصول مطالبات، وجه نقد افزایش و حسابهای دریافتنی کاهش مییابد؛ بنابراین مجموع دارایی ثابت باقی میماند.
پس رویدادهای مالی همیشه مجموع دارایی را تغییر نمیدهند
در تجزیه و تحلیل رویدادهای مالی باید تفاوت میان تغییر ترکیب داراییها و تغییر مجموع داراییها را بهدرستی تشخیص دهیم.
حالا دو مثال داریم که این موضوع را بهخوبی نشان میدهند.
در خرید نقدی دارایی:
یک دارایی افزایش و دارایی دیگری کاهش پیدا میکند.
در وصول حسابهای دریافتنی:
وجه نقد افزایش و حسابهای دریافتنی کاهش پیدا میکند.
در هر دو حالت، مجموع داراییها میتواند بدون تغییر باقی بماند.
این نکته کمک میکند از یک اشتباه رایج دور بمانیم:
ورود پول همیشه به معنی بیشترشدن دارایی کل نیست و خروج پول هم همیشه به معنی کمترشدن دارایی کل نیست.
باید ببینیم در مقابل آن ورود یا خروج پول، چه اتفاق دیگری افتاده است.
یک روش ساده برای تجزیه و تحلیل رویدادهای مالی
از اینجا به بعد، وقتی با یک رویداد مالی روبهرو میشوید، بهجای اینکه سریع سراغ ثبت آن بروید، ابتدا تحلیلش کنید.
فرض کنید این جمله را میبینید:
«مؤسسه یک دستگاه کامپیوتر را به مبلغ ۶۰ میلیون تومان بهصورت نسیه خریداری کرد.»
اول بپرسید:
چه چیزی وارد مؤسسه شد؟
کامپیوتر.
کامپیوتر برای واحد اقتصادی یک دارایی است.
پس دارایی افزایش پیدا کرده است.
بعد بپرسید:
آیا پول آن پرداخت شد؟
خیر.
پس مؤسسه به فروشنده بدهکار شده است.
بنابراین بدهی نیز افزایش پیدا میکند.
نتیجه:
دارایی ↑ ۶۰ میلیون
بدهی ↑ ۶۰ میلیون
همین منطق را برای هر رویداد میتوانیم تکرار کنیم.با تکرار این روش، تجزیه و تحلیل رویدادهای مالی به یک فرایند قابلفهم تبدیل میشود و میتوانیم اثر هر معامله را بر معادله حسابداری تشخیص دهیم.
خلاصه اثر رویدادهای مالی که تا اینجا یاد گرفتیم
جدول زیر، نتیجه تجزیه و تحلیل رویدادهای مالی بررسیشده در این درس را نشان میدهد و کمک میکند تغییرات دارایی، بدهی و سرمایه را با یکدیگر مقایسه کنیم.
| رویداد مالی | اثر اول | اثر دوم |
| سرمایهگذاری مالک | افزایش دارایی | افزایش سرمایه |
| دریافت وام | افزایش دارایی | افزایش بدهی |
| خرید نقدی دارایی | افزایش یک دارایی | کاهش دارایی دیگر |
| خرید نسیه دارایی | افزایش دارایی | افزایش بدهی |
| پرداخت بدهی | کاهش دارایی | کاهش بدهی |
| وصول مطالبات | افزایش یک دارایی | کاهش دارایی دیگر |
این جدول را حفظ نکنید.
اگر منطق هر رویداد را بفهمید، خودتان میتوانید اثر آن را تشخیص دهید.
یک مثال جامع از چند رویداد مالی پشت سر هم
فرض کنیم نازنین یک مؤسسه خدماتی راهاندازی کرده است.برای درک بهتر تجزیه و تحلیل رویدادهای مالی، پنج رویداد متوالی این مؤسسه را بررسی میکنیم تا ببینیم معادله حسابداری پس از هر رویداد چگونه تغییر میکند.
رویداد اول: سرمایهگذاری اولیه
نازنین ۵۰۰ میلیون تومان وجه نقد برای شروع فعالیت وارد مؤسسه میکند.
اثر:
دارایی +۵۰۰
سرمایه +۵۰۰
وضعیت معادله:
۵۰۰ = ۰ + ۵۰۰
رویداد دوم: دریافت وام
مؤسسه ۲۰۰ میلیون تومان وام میگیرد.
اثر:
دارایی +۲۰۰
بدهی +۲۰۰
وضعیت:
۷۰۰ = ۲۰۰ + ۵۰۰
رویداد سوم: خرید نقدی تجهیزات
مؤسسه ۱۵۰ میلیون تومان تجهیزات را نقداً خریداری میکند.
در اینجا:
تجهیزات ۱۵۰ میلیون افزایش مییابد.
وجه نقد ۱۵۰ میلیون کاهش پیدا میکند.
پس مجموع دارایی همچنان ۷۰۰ میلیون تومان باقی میماند.
وضعیت:
۷۰۰ = ۲۰۰ + ۵۰۰
این مثال نشان میدهد ممکن است یک رویداد مالی اتفاق بیفتد، اما مجموع سه جزء اصلی معادله تغییر نکند.
رویداد چهارم: خرید نسیه اثاثه
مؤسسه ۸۰ میلیون تومان اثاثه را بهصورت نسیه خریداری میکند.
دارایی ۸۰ میلیون افزایش پیدا میکند.
بدهی نیز ۸۰ میلیون افزایش پیدا میکند.
وضعیت:
۷۸۰ = ۲۸۰ + ۵۰۰
رویداد پنجم: پرداخت بخشی از بدهی
مؤسسه ۳۰ میلیون تومان از بدهی خود را پرداخت میکند.
وجه نقد ۳۰ میلیون کاهش پیدا میکند.
بدهی نیز ۳۰ میلیون کمتر میشود.
وضعیت:
۷۵۰ = ۲۵۰ + ۵۰۰
معادله پس از تمام این رویدادها همچنان متعادل است.
آیا هر اتفاقی در کسبوکار را باید در این تحلیل وارد کنیم؟
در این مسیر آموزشی، موضوع ما رویدادهای مالی مؤثر بر وضعیت مالی واحد اقتصادی است.
فصل سوم نیز تأکید میکند که حسابدار ابتدا رویدادهای مالی مؤثر بر شخصیت حسابداری را شناسایی و بعد اثر آنها را بر اجزای معادله ارزیابی میکند.
پس صرف وقوع یک اتفاق در محیط کسبوکار کافی نیست.
باید ببینیم آیا آن اتفاق در چارچوبی که تا این مرحله آموختهایم، اثری بر وضعیت مالی واحد اقتصادی دارد یا نه.
چرا اول تحلیل میکنیم و بعد ثبت؟
ممکن است بپرسید چرا این همه درباره افزایش و کاهش دارایی و بدهی صحبت میکنیم و مستقیم سراغ ثبت حسابداری نمیرویم؟
چون اگر ندانیم چه چیزی تغییر کرده است، نمیتوانیم بفهمیم باید چه چیزی را ثبت کنیم.یادگیری تجزیه و تحلیل رویدادهای مالی کمک میکند تا قبل از آشنایی با قواعد ثبت حسابداری، منطق افزایش و کاهش حسابها را بهتر درک کنیم.
فرض کنید فقط یک قاعده را حفظ کرده باشید، اما ندانید خرید نقدی تجهیزات چه اثری بر وضعیت مالی دارد.
در این صورت ثبت حسابداری تبدیل میشود به مجموعهای از قواعد حفظی.
اما اگر ابتدا بفهمید:
تجهیزات افزایش یافتهاند،
وجه نقد کاهش پیدا کرده،
و هر دو دارایی هستند،
بعداً وقتی قواعد ثبت حسابها را یاد بگیرید، موضوع بسیار قابلفهمتر خواهد بود.
کتاب نیز ابتدا رویداد مالی را تجزیه و تحلیل میکند و سپس سراغ نحوه ثبت آن در حسابها میرود.
یک تمرین کوتاه؛ خودتان تحلیل کنید
برای اینکه مطمئن شوید تجزیه و تحلیل رویدادهای مالی را یاد گرفتهاید، ابتدا رویدادهای زیر را بررسی کنید و سپس پاسخهای خود را با توضیحات مقایسه کنید.
فرض کنید یک مؤسسه این سه رویداد را تجربه کرده است:
| رویداد | چه چیزی افزایش یا کاهش مییابد؟ |
| مالک ۱۰۰ میلیون تومان وارد مؤسسه میکند | ؟ |
| مؤسسه ۵۰ میلیون تومان تجهیزات را نقداً میخرد | ؟ |
| مؤسسه ۳۰ میلیون تومان وام دریافت میکند | ؟ |
قبل از دیدن پاسخ، خودتان هر رویداد را تحلیل کنید.
پاسخ رویداد اول
سرمایهگذاری مالک:
دارایی افزایش
سرمایه افزایش
پاسخ رویداد دوم
خرید نقدی تجهیزات:
تجهیزات افزایش
وجه نقد کاهش
هر دو دارایی هستند؛ بنابراین مجموع دارایی تغییر نمیکند.
پاسخ رویداد سوم
دریافت وام:
دارایی افزایش
بدهی افزایش
اگر توانستید دلیل هر سه پاسخ را توضیح دهید، مفهوم اصلی این درس را گرفتهاید.
تا اینجا چه چیزی یاد گرفتیم؟
تجزیه و تحلیل رویدادهای مالی یعنی قبل از ثبت یک رویداد، بفهمیم آن رویداد چه اثری بر وضعیت مالی واحد اقتصادی گذاشته است.
برای این کار بررسی میکنیم:
کدام دارایی، بدهی یا سرمایه تغییر کرده؟
تغییر افزایش بوده یا کاهش؟
و آیا بعد از اعمال این تغییرات، معادله حسابداری همچنان برقرار است؟
در فصل سوم نیز شناسایی رویداد مالی و ارزیابی اثر آن بر اجزای معادله، مبنای تجزیه و تحلیل رویدادها معرفی شده است.
اگر این مرحله را خوب یاد بگیرید، ورود به ثبتهای حسابداری بسیار سادهتر خواهد شد.
قدم بعدی در آموزش حسابداری چیست؟
پس از یادگیری تجزیه و تحلیل رویدادهای مالی، میتوانیم ارتباط تغییرات دارایی، بدهی و سرمایه را با گزارشهای مالی بهتر درک کنیم.
تا اینجا یاد گرفتیم هر رویداد مالی میتواند دارایی، بدهی یا سرمایه را افزایش یا کاهش دهد.
اما هنوز یک سؤال مهم باقی مانده است:
در پایان یک دوره، چگونه وضعیت داراییها، بدهیها و سرمایه یک واحد اقتصادی را در قالب یک گزارش نشان میدهیم؟
اینجا به یکی از اولین گزارشهای مهم حسابداری میرسیم:
ترازنامه یا صورت وضعیت مالی.
در درس بعدی یاد میگیریم ترازنامه چیست، چه ارتباطی با معادله حسابداری دارد و چگونه میتوان اطلاعات دارایی، بدهی و سرمایه را در آن نمایش داد.
منبع
کتاب اصول حسابداری (۱)، فصل سوم: تجزیه و تحلیل و ثبت رویدادهای مالی
سوالات متداول

کالج حسابداری