در مقاله قبلی یاد گرفتیم که رویدادهای مالی پس از تجزیهوتحلیل و تنظیم سند حسابداری، به ترتیب تاریخ وقوع در دفتر روزنامه ثبت میشوند.
دفتر روزنامه یک ویژگی مهم دارد:
هر رویداد مالی را بهصورت یکجا نشان میدهد. یعنی وقتی یک ثبت را میخوانیم، میتوانیم حساب بدهکار، حساب بستانکار، مبلغ و شرح آن رویداد را کنار هم ببینیم. اما حالا مسئله دیگری داریم، فرض کنید طی یک ماه دهها رویداد مالی در مؤسسه اتفاق افتاده و همه آنها در دفتر روزنامه ثبت شدهاند.
اگر بخواهیم فقط بدانیم: تمام تغییرات حساب وجه نقد چه بوده است؟
حسابهای پرداختنی در طول ماه چه تغییراتی داشتهاند؟
یا مانده یک حساب مشخص چقدر است؟
دفتر روزنامه بهترین محل برای پاسخ سریع به این سؤالها نیست؛ چون اطلاعات مربوط به یک حساب ممکن است در ثبتهای مختلف و در تاریخهای متفاوت پراکنده شده باشند. اینجاست که به دفتر کل نیاز پیدا میکنیمT برای اینکه بهتر متوجه شویم کاربرد دفتر کل چیست، باید بدانیم این دفتر اطلاعات مالی را بر اساس نوع حساب دستهبندی میکند و امکان بررسی تغییرات هر حساب را فراهم میسازد.
در منبع این مقاله، دفتر کل مجموعهای از حسابها معرفی شده است که برای ثبت و خلاصهکردن اطلاعات مربوط به رویدادهای مالی واحد اقتصادی به کار میرود. اطلاعاتی که ابتدا در دفتر روزنامه ثبت شدهاند، بعداً به حسابهای مربوط در دفتر کل منتقل میشوند.
پس اگر بخواهیم خیلی ساده بگوییم:
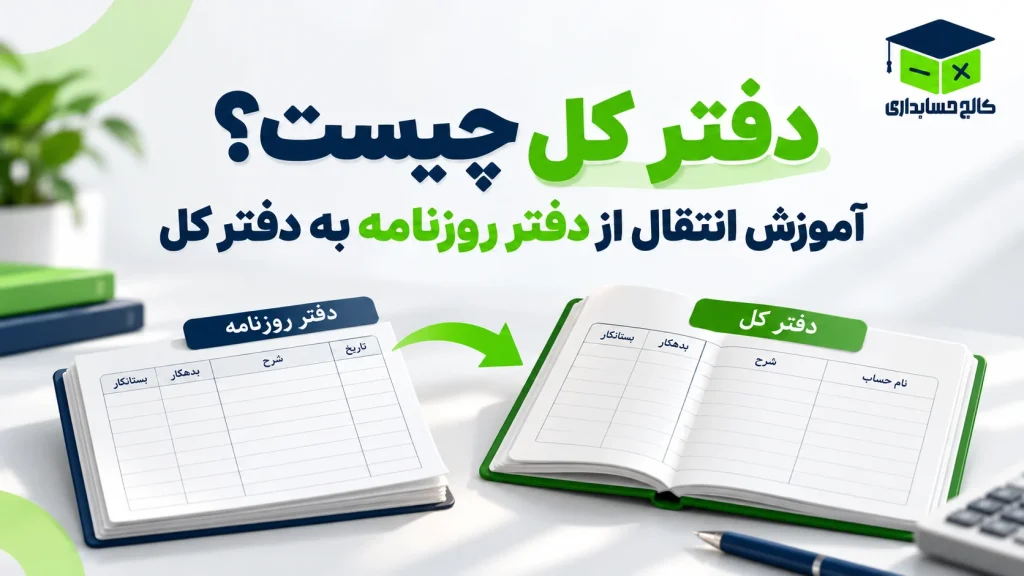
دفتر کل جایی است که اطلاعات ثبتشده در دفتر روزنامه، بر اساس حسابهای مختلف طبقهبندی میشوند.
چرا بعد از دفتر روزنامه به دفتر کل نیاز داریم؟
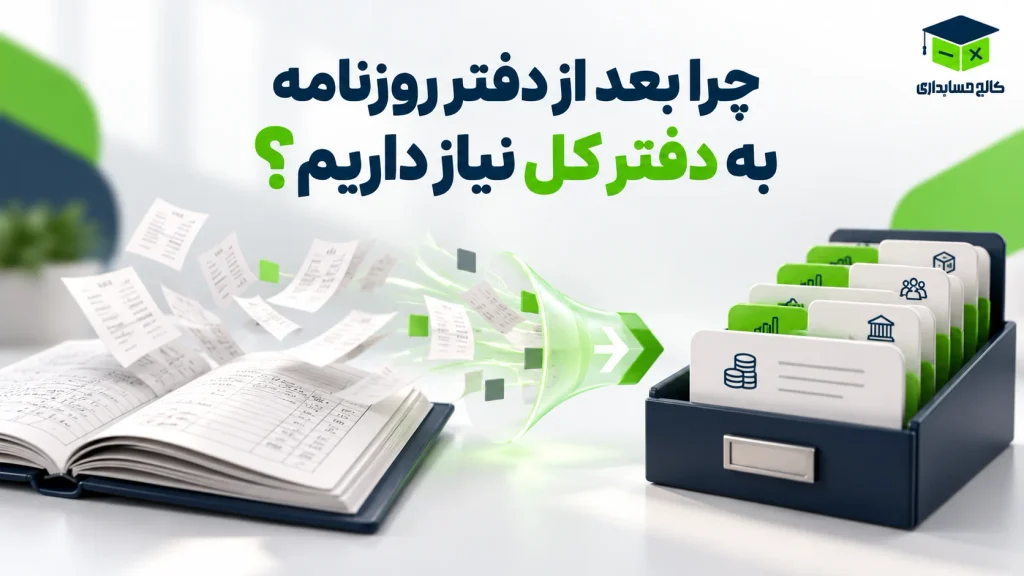
تفاوت اصلی این دو دفتر در نوع نظمدادن به اطلاعات است. دفتر روزنامه اطلاعات را بر اساس زمان وقوع رویدادها مرتب میکند. اما دفتر کل اطلاعات را بر اساس نوع حساب دستهبندی میکند. فرض کنید طی یک ماه حساب وجه نقد در پنج رویداد مختلف تغییر کرده باشد. در دفتر روزنامه، این پنج تغییر ممکن است بین ثبتهای مربوط به خرید تجهیزات، دریافت وام، پرداخت بدهی و سایر رویدادها پراکنده باشند. اما در دفتر کل، تمام تغییرات مربوط به وجه نقد در حساب وجه نقد کنار هم قرار میگیرند.
همین اتفاق برای تجهیزات، حسابهای دریافتنی، حسابهای پرداختنی، وام پرداختنی، سرمایه و سایر حسابها نیز رخ میدهد.
بنابراین میتوانیم نقش دفتر کل را اینطور خلاصه کنیم:
دفتر روزنامه رویدادها را مرتب میکند؛ دفتر کل حسابها را.
این تفاوت یکی از مهمترین نکاتی است که برای درک فرایند ثبت حسابداری باید بفهمیم.
اجزای دفتر کل چیست و از چه حسابهایی تشکیل میشود؟
اگر بخواهیم بدانیم ساختار دفتر کل چیست، ابتدا باید با حسابهای تشکیلدهنده آن آشنا شویم. هر حساب اطلاعات مربوط به یک بخش مشخص از فعالیتهای مالی واحد اقتصادی را نگهداری میکند. دفتر کل یک حساب واحد نیست، بلکه مجموعهای از حسابهای مختلف واحد اقتصادی است.
مثلاً ممکن است شامل حسابهایی مانند:
وجه نقد، ملزومات، اثاثه، حسابهای دریافتنی، حسابهای پرداختنی، وام پرداختنی و سرمایه باشد. در منبع توضیح داده شده است که برای هر حساب دفتر کل، با توجه به حجم فعالیت، یک یا چند صفحه جداگانه اختصاص داده میشود. معمولاً ابتدا حسابهای دارایی و بعد از آن حسابهای بدهی و سرمایه قرار میگیرند. بنابراین دفتر کل را میتوان مانند مجموعهای از پروندههای جداگانه تصور کرد که هر پرونده مربوط به یک حساب مشخص است. اگر بخواهیم اطلاعات وجه نقد را بررسی کنیم، سراغ حساب وجه نقد میرویم.
اگر اطلاعات وام را بخواهیم، حساب وام پرداختنی را بررسی میکنیم. این همان طبقهبندیای است که دفتر روزنامه بهتنهایی در اختیار ما قرار نمیدهد.
شکل حساب در دفتر کل چگونه است؟
اگر مقاله «حساب T چیست؟» را خوانده باشید، ساختار کلی حساب برایتان آشناست. در دفتر کل نیز هر حساب دو بخش بدهکار و بستانکار دارد؛ اما فرم دفتر کل اطلاعات بیشتری از یک حساب T ساده در اختیار ما میگذارد. در نمونه ارائهشده در فصل چهارم، حساب دفتر کل بخشهایی برای تاریخ، شرح، عطف، مبلغ بدهکار، مبلغ بستانکار، مانده و تشخیص نوع مانده دارد.
این تفاوت مهم است، برای درک اینکه تفاوت فرم کامل دفتر کل چیست، باید به اطلاعاتی توجه کنیم که علاوه بر بدهکار و بستانکار در آن ثبت میشوند؛ از جمله تاریخ، شرح رویداد، عطف و مانده حساب. حساب T بیشتر ابزاری ساده برای یادگیری منطق بدهکار و بستانکار بود. اما فرم دفتر کل علاوه بر ثبت افزایش و کاهش حساب، امکان پیگیری تاریخ، منشأ ثبت و مانده حساب را نیز فراهم میکند. پس نباید حساب T آموزشی را دقیقاً معادل فرم کامل دفتر کل بدانیم.
انتقال از دفتر روزنامه به دفتر کل یعنی چه؟
حالا به مهمترین مفهوم این مقاله میرسیم. برای پاسخ به اینکه فرایند انتقال به دفتر کل چیست، باید مسیر انتقال مبالغ بدهکار و بستانکار از دفتر روزنامه به حسابهای مربوط را بررسی کنیم. بعد از اینکه یک رویداد مالی در دفتر روزنامه ثبت شد، مبالغ بدهکار و بستانکار آن باید به حسابهای مربوط در دفتر کل منتقل شوند. در منبع، این کار انتقال از دفتر روزنامه به دفتر کل یا نقل به حسابها نامیده شده است.
فرض کنید در دفتر روزنامه نوشته شده باشد:
تجهیزات بدهکار
وجه نقد بستانکار
در مرحله انتقال، مبلغ بدهکار به حساب تجهیزات در دفتر کل منتقل میشود و مبلغ بستانکار نیز در حساب وجه نقد ثبت خواهد شد. بنابراین خود رویداد دوباره تجزیهوتحلیل نمیشود.
این کار قبلاً انجام شده است.
در این مرحله، ما فقط نتیجه ثبت روزنامه را به حسابهای مربوط منتقل میکنیم.
چرا اطلاعات را مستقیم در دفتر کل ثبت نمیکنیم؟
این سؤال مهمی است، برای اینکه بهتر درک کنیم اهمیت دفتر کل چیست، ابتدا باید تفاوت ثبت اولیه رویدادهای مالی در دفتر روزنامه و طبقهبندی آنها در حسابهای دفتر کل را بشناسیم.
اگر در نهایت اطلاعات باید وارد حسابهای دفتر کل شوند، چرا اصلاً دفتر روزنامه داریم؟
منطق فصل این است که رویدادهای مالی ابتدا در دفتر روزنامه ثبت شوند و بعد به دفتر کل انتقال پیدا کنند. حتی تأکید شده است که رویدادی نباید در دفتر کل نوشته شود مگر اینکه قبلاً در دفتر روزنامه ثبت شده باشد. دلیل این ترتیب را میتوان از نقش متفاوت این دو دفتر فهمید. در دفتر روزنامه، هر رویداد بهصورت کامل و یکجا دیده میشود. اما در دفتر کل، اجزای همان رویداد میان حسابهای مختلف توزیع میشوند.
اگر ثبت را مستقیماً در حسابها انجام دهیم، ارتباط میان دو طرف یک رویداد به آن وضوحی که در دفتر روزنامه داریم دیده نمیشود. بنابراین این مسیر باعث میشود ابتدا ثبت کامل رویداد را داشته باشیم و بعد اطلاعات را طبقهبندی کنیم.
مراحل انتقال از دفتر روزنامه به دفتر کل
یکی از پرسشهای مهم پس از یادگیری اینکه دفتر کل چیست، نحوه انتقال اطلاعات از دفتر روزنامه به حسابهای مربوط است. این فرایند بر اساس قواعد مشخصی انجام میشود. در فصل چهارم، انتقال اطلاعات به دفتر کل بهصورت مرحلهای توضیح داده شده است.
منطق کلی کار چنین است:
ابتدا حسابی را که در دفتر روزنامه بدهکار شده پیدا میکنیم. صفحه مربوط به همان حساب را در دفتر کل پیدا میکنیم. شماره رویداد یا اطلاعات لازم برای ارتباط با ثبت روزنامه نوشته میشود.
تاریخ رویداد وارد حساب میشود.
مبلغ بدهکار در ستون بدهکار همان حساب ثبت میشود.
شرح مختصری نوشته میشود.
سپس اطلاعات مربوط به عطف ثبت میشوند. در ادامه، همین فرایند برای حساب بستانکار نیز انجام میشود.
به عبارت سادهتر:
هر مبلغی که در دفتر روزنامه بدهکار شده، به سمت بدهکار حساب مربوط در دفتر کل منتقل میشود و هر مبلغ بستانکار نیز به سمت بستانکار حساب مربوط انتقال پیدا میکند.
یک مثال کوتاه از انتقال به دفتر کل
فرض کنید در دفتر روزنامه ثبت شده است:
| شرح | بدهکار | بستانکار |
| تجهیزات | ۵۰ میلیون | — |
| وجه نقد | — | ۵۰ میلیون |
در دفتر کل دو حساب جداگانه داریم:
حساب تجهیزات و حساب وجه نقد
مبلغ ۵۰ میلیون تومان در سمت بدهکار حساب تجهیزات ثبت میشود. همان مبلغ نیز در سمت بستانکار حساب وجه نقد قرار میگیرد. نکته مهم اینجاست که ثبت روزنامه یک رویداد واحد بود، اما در دفتر کل اطلاعات آن بین دو حساب جداگانه قرار گرفت. این مثال بهخوبی تفاوت وظیفه دفتر روزنامه و دفتر کل را نشان میدهد.
ستون عطف در دفتر کل چه کاربردی دارد؟
در مقاله دفتر روزنامه گفتیم ستون «عطف» را فعلاً کامل توضیح نمیدهیم، چون کاربرد آن هنگام انتقال اطلاعات به دفتر کل روشنتر میشود. حالا میتوانیم مفهومش را بهتر بفهمیم، اگر بپرسیم نقش ستون عطف در دفتر کل چیست، پاسخ این است که این ستون به ارتباط و پیگیری اطلاعات میان دفتر روزنامه و حسابهای دفتر کل کمک میکند. وقتی اطلاعات بین دفتر روزنامه و دفتر کل جابهجا میشوند، باید بتوانیم مسیر هر ثبت را دنبال کنیم.
یعنی اگر یک مبلغ را در حساب وجه نقد دفتر کل دیدیم، بتوانیم بفهمیم این مبلغ از کدام ثبت دفتر روزنامه آمده است. و اگر ثبت دفتر روزنامهای را بررسی کردیم، بتوانیم مشخص کنیم مبلغ آن در کدام حساب دفتر کل وارد شده است. اطلاعات عطف به ایجاد همین ارتباط کمک میکنند. در مراحل انتقال ذکرشده در فصل نیز شماره صفحه دفتر روزنامه و اطلاعات مربوط به محل انتقال، در ستونهای عطف دفاتر ثبت میشوند. پس میتوانیم عطف را نوعی نشانه ارجاع بین دفتر روزنامه و دفتر کل بدانیم.
چرا عطف اهمیت دارد؟
فرض کنید صدها ثبت در دفتر روزنامه و دهها حساب در دفتر کل داشته باشیم. اگر هیچ ارتباطی بین این دو وجود نداشته باشد، بررسی یک عدد میتواند دشوار شود.
اما با وجود عطف میتوان مسیر اطلاعات را دنبال کرد:
این عدد در دفتر کل از کجا آمده؟
ثبت اصلی آن در کدام صفحه دفتر روزنامه قرار دارد؟
و ثبت دفتر روزنامه به کدام حساب دفتر کل منتقل شده است؟
در واقع عطف به قابلیت پیگیری اطلاعات حسابداری کمک میکند. این همان منطقی است که در مقاله اسناد و مدارک مثبته نیز دیدیم: اطلاعات حسابداری نباید مجموعهای از اعداد بدون منشأ باشند؛ باید بتوان ارتباط بین مراحل مختلف ثبت را دنبال کرد.
مانده حساب در دفتر کل چه جایگاهی دارد؟
در مقاله «مانده حساب چیست؟» یاد گرفتیم که برای بهدستآوردن نتیجه تغییرات یک حساب، باید مبالغ بدهکار و بستانکار آن را بررسی کنیم. دفتر کل محل مناسبی برای این کار است؛ چون تمام رویدادهای مربوط به هر حساب در یکجا جمع شدهاند. برای اینکه بدانیم نقش دفتر کل چیست، باید به امکان مشاهده تغییرات و محاسبه مانده هر حساب توجه کنیم؛ زیرا اطلاعات مربوط به هر حساب در یک محل جمعآوری میشوند. مثلاً اگر بخواهیم مانده وجه نقد را پیدا کنیم، دیگر لازم نیست تمام دفتر روزنامه را بررسی کنیم.
به حساب وجه نقد در دفتر کل مراجعه میکنیم. تمام مبالغ بدهکار و بستانکار این حساب در همان بخش قرار گرفتهاند و میتوانیم مانده را محاسبه کنیم. به همین دلیل فرم دفتر کل ارائهشده در فصل، ستونهایی برای مانده و تشخیص نوع مانده نیز دارد. بنابراین یکی از نتایج مهم طبقهبندی اطلاعات در دفتر کل این است که وضعیت هر حساب را راحتتر میتوان بررسی کرد.
تفاوت دفتر روزنامه و دفتر کل چیست؟
این دو دفتر اطلاعات یکسانی را از دو زاویه متفاوت سازماندهی میکنند.
| ویژگی | دفتر روزنامه | دفتر کل |
| مبنای نظم اطلاعات | تاریخ وقوع رویدادها | حسابهای مختلف |
| تمرکز اصلی | یک رویداد کامل | یک حساب مشخص |
| اطلاعات هر رویداد | بدهکار و بستانکار کنار هم | میان حسابها تقسیم میشود |
| مرحله ثبت | قبل از دفتر کل | بعد از دفتر روزنامه |
| کاربرد مهم | مشاهده ترتیب زمانی رویدادها | مشاهده تغییرات و مانده هر حساب |
پس اگر بخواهیم خیلی خلاصه بگوییم:
روزنامه پاسخ میدهد «چه اتفاقی و چه زمانی افتاد؟»
دفتر کل پاسخ میدهد «برای این حساب چه اتفاقهایی افتاده است؟»
این دو دفتر رقیب یکدیگر نیستند؛ هرکدام بخشی از فرایند ثبت و طبقهبندی اطلاعات را انجام میدهند.
آیا بدهکار و بستانکار هنگام انتقال تغییر میکنند؟
خیر، اگر حسابی در دفتر روزنامه بدهکار شده باشد، هنگام انتقال نیز مبلغ آن به سمت بدهکار همان حساب در دفتر کل میرود. اگر حسابی بستانکار شده باشد، مبلغ آن در سمت بستانکار حساب مربوط ثبت میشود. بنابراین انتقال به دفتر کل باعث عوضشدن ماهیت ثبت نمیشود. فقط محل نگهداری و طبقهبندی اطلاعات تغییر میکند. این موضوع بسیار مهم است؛ چون گاهی فرد مبتدی تصور میکند هنگام انتقال باید دوباره بدهکار و بستانکار را تعیین کند.
اما تحلیل قبلاً انجام شده است.
در مرحله نقل، حسابدار ثبت موجود را منتقل میکند.
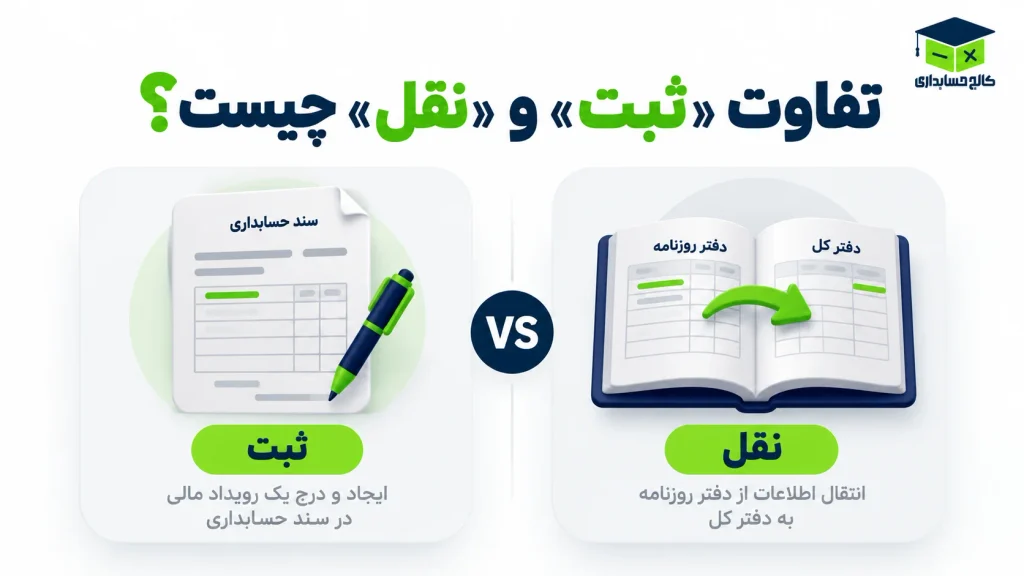
تفاوت «ثبت» و «نقل» چیست؟
پس از آشنایی با اینکه دفتر کل چیست، باید تفاوت ثبت رویداد در دفتر روزنامه و نقل اطلاعات به حسابهای دفتر کل را نیز یاد بگیریم. پس از آشنایی با اینکه دفتر کل چیست، باید تفاوت ثبت رویداد در دفتر روزنامه و نقل اطلاعات به حسابهای دفتر کل را نیز یاد بگیریم. در این مرحله میتوانیم دو اصطلاح را از یکدیگر جدا کنیم. وقتی اطلاعات یک رویداد برای اولین بار به ترتیب زمانی در دفتر روزنامه نوشته میشوند، با ثبت در دفتر روزنامه روبهرو هستیم.
وقتی همان اطلاعات از دفتر روزنامه به حسابهای مرتبط در دفتر کل منتقل میشوند، با نقل به دفتر کل روبهرو هستیم. پس:
ثبت روزنامه → ثبت رویداد به ترتیب زمانی
نقل به دفتر کل → انتقال اجزای همان ثبت به حسابهای مربوط
این تفکیک در ادامه آموزش حسابداری اهمیت زیادی خواهد داشت.
دفتر کل چه ارتباطی با حساب T دارد؟
حساب T که قبلاً یاد گرفتیم، منطق دوطرفه یک حساب را ساده میکرد. دفتر کل همین منطق را به شکل کاملتر و کاربردیتر ادامه میدهد.
در حساب T معمولاً فقط دو سمت داشتیم:
بدهکار و بستانکار.
اما در دفتر کل، علاوه بر این دو سمت، اطلاعات دیگری مانند تاریخ، شرح، عطف و مانده هم نگهداری میشوند. بنابراین حساب T را میتوان یک ابزار آموزشی ساده برای فهم رفتار حسابها دانست، در حالی که دفتر کل ساختار کاملتری برای نگهداری اطلاعات مربوط به هر حساب دارد.
جایگاه دفتر کل چیست و چه نقشی در حسابداری دارد؟
حالا مسیر ثبت یک رویداد مالی کاملتر شده است:
رویداد مالی، مدارک مثبته، تجزیهوتحلیل، سند حسابداری، دفتر روزنامه، دفتر کل
در هر مرحله اطلاعات شکل منظمتری پیدا میکنند. مدرک مثبته نشان میدهد رویداد اتفاق افتاده است. سند حسابداری نتیجه تحلیل را مشخص میکند. دفتر روزنامه رویداد را به ترتیب زمانی ثبت میکند. و دفتر کل اطلاعات را بر اساس حسابهای مختلف طبقهبندی میکند. این زنجیره کمک میکند بفهمیم چرا حسابداری مجموعهای از فرمها و دفاتر بیارتباط نیست. هر مرحله، کار مرحله قبلی را تکمیل میکند.
تا اینجا چه چیزی یاد گرفتیم؟
در این مقاله یاد گرفتیم دفتر کل چیست، چه تفاوتی با دفتر روزنامه دارد و چگونه اطلاعات حسابداری از ثبتهای روزنامه به حسابهای مربوط منتقل میشوند. دفتر کل مجموعهای از حسابهای واحد اقتصادی است که اطلاعات مربوط به رویدادهای مالی در آن بر اساس حسابهای مختلف طبقهبندی و خلاصه میشوند. اطلاعات ابتدا در دفتر روزنامه ثبت میشوند و سپس به حسابهای مربوط در دفتر کل انتقال پیدا میکنند. در چارچوب منبع، رویدادی نباید مستقیماً وارد دفتر کل شود مگر اینکه قبلاً در دفتر روزنامه ثبت شده باشد.
همچنین یاد گرفتیم که: بدهکار روزنامه به بدهکار حساب مربوط در دفتر کل منتقل میشود. بستانکار روزنامه نیز به بستانکار حساب مربوط میرود. ستون عطف ارتباط میان دفاتر را قابل پیگیری میکند. و چون تمام تغییرات یک حساب در دفتر کل کنار هم جمع میشوند، محاسبه مانده آن حساب سادهتر خواهد بود.
قدم بعدی در آموزش حسابداری چیست؟
فرض کنید یک واحد اقتصادی از چند فروشنده مختلف خرید نسیه داشته باشد. در دفتر کل ممکن است فقط یک حساب کلی با عنوان حسابهای پرداختنی داشته باشیم.
اما مدیر یا حسابدار ممکن است بخواهد بداند:
چقدر به فروشنده اول بدهکاریم؟
بدهی فروشنده دوم چقدر است؟
و مجموع بدهی هر شخص چگونه به عدد حسابهای پرداختنی دفتر کل رسیده است؟
برای پاسخ به چنین سؤالهایی، به اطلاعات تفصیلیتری نیاز داریم. اینجاست که وارد مفهوم دفتر معین میشویم. در درس بعد یاد میگیریم دفتر معین چیست، چه ارتباطی با دفتر کل دارد و چرا بعضی حسابهای دفتر کل به چند حساب جزئیتر نیاز دارند.
منبع:
کتاب اصول حسابداری (۱)، فصل چهارم: ثبت رویدادهای مالی در مدارک و دفاتر حسابداری — بخش دفتر کل
سوالات متداول

کالج حسابداری