تا اینجا در مسیر آموزش حسابداری، معمولاً رویدادهای مالی را بهصورت آماده در اختیار داشتیم.
مثلاً میگفتیم:
«مؤسسه ۵۰ میلیون تومان تجهیزات خرید.»
بعد حسابهای درگیر را پیدا میکردیم، افزایش و کاهش آنها را تشخیص میدادیم و مشخص میکردیم کدام حساب بدهکار و کدام بستانکار است.
اما در دنیای واقعی، حسابدار معمولاً رویداد مالی را به این شکل آماده دریافت نمیکند.
مثلاً ممکن است با یک فاکتور فروش، رسید بانکی یا قبض روبهرو شود.
حسابدار باید از روی این مدارک بفهمد:
چه اتفاقی افتاده است؟
چه زمانی اتفاق افتاده؟
مبلغ آن چقدر بوده؟
و این اتفاق چه اثری بر حسابهای واحد اقتصادی دارد؟
اینجاست که با دو مفهوم مهم روبهرو میشویم:
اسناد و مدارک مثبته
و
سند حسابداری
فصل چهارم نیز دقیقاً از همین نقطه وارد بحث ثبت رویدادهای مالی در مدارک و دفاتر حسابداری میشود.
چرا برای ثبت حسابداری به مدرک نیاز داریم؟
فرض کنید مدیر یک مؤسسه به حسابدار بگوید:
«فکر میکنم هفته پیش حدود ۳۰ میلیون تومان وسیله خریدیم.»
آیا این جمله برای ثبت حسابداری کافی است؟
خیر.
حسابدار برای ثبت یک رویداد مالی به اطلاعات مشخصتری نیاز دارد.
مثلاً:
خرید دقیقاً چه روزی انجام شده؟
چه چیزی خریداری شده؟
مبلغ آن چقدر بوده؟
نقدی بوده یا نسیه؟
فروشنده چه کسی بوده؟
آیا مدرکی وجود دارد که این معامله را تأیید کند؟
کتاب نیز توضیح میدهد که حسابدار برای تجزیهوتحلیل رویدادهای مالی معمولاً به مدارک و شواهد نیاز دارد تا بتواند تغییر ایجادشده در اجزای معادله حسابداری را تشخیص دهد.
پس یک اصل ساده داریم:
قبل از ثبت، باید بدانیم واقعاً چه اتفاقی افتاده است.
و مدارک مالی به ما کمک میکنند این موضوع را مشخص کنیم.
اسناد و مدارک مثبته چیست؟
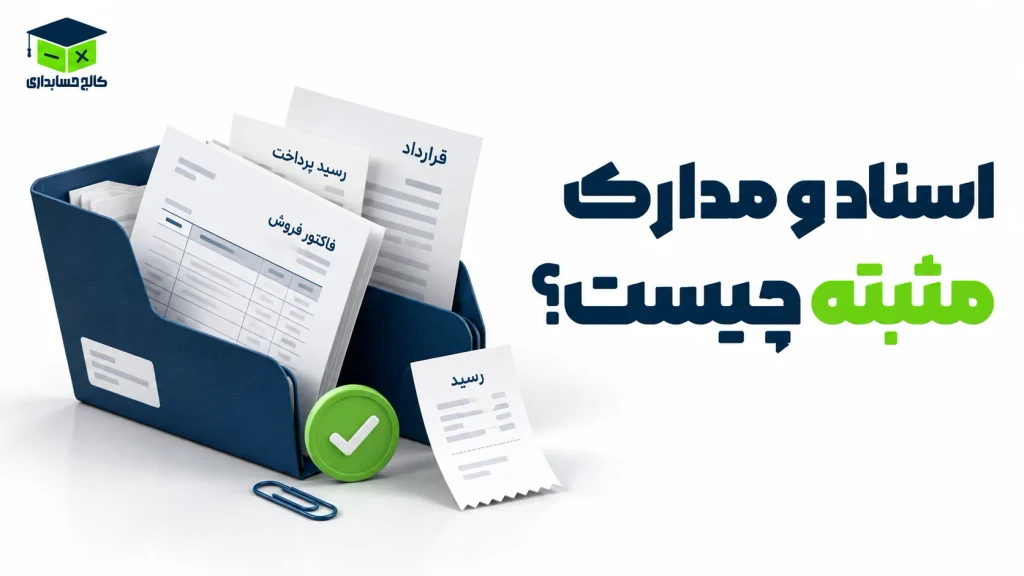
در حسابداری، مدارکی که وقوع یک معامله یا رویداد مالی را نشان میدهند، اسناد و مدارک مثبته نامیده میشوند.
این مدارک میتوانند اطلاعاتی مانند:
تاریخ،
مبلغ،
طرف معامله
و ماهیت رویداد
را در اختیار حسابدار قرار دهند. فصل چهارم نیز همین مدارک را مبنایی برای تجزیهوتحلیل و ثبت رویدادهای مالی معرفی میکند.
به زبان ساده:
مدرک مثبته، مدرکی است که به حسابدار کمک میکند وقوع یک رویداد مالی را تشخیص و بررسی کند.
چند نمونه از اسناد و مدارک مثبته
کتاب برای این موضوع نمونههایی را هم ذکر میکند.
از جمله:
- فاکتور فروش؛
- رسید بانکی؛
- قبض آب و برق؛
- رسید صندوق.
برای مثال، فرض کنید یک مؤسسه مقداری تجهیزات خریداری کرده است.
فاکتور خرید میتواند اطلاعاتی درباره نوع کالا، مبلغ و فروشنده ارائه کند.
اگر وجه آن از طریق بانک پرداخت شده باشد، رسید بانکی نیز میتواند بخشی از مدارک مربوط به همان رویداد باشد.
در تصویر نمونه فصل چهارم نیز یک فاکتور فروش واقعینما نمایش داده شده است تا شکل یک مدرک مثبته برای مخاطب روشن شود.
آیا مدرک مثبته همان سند حسابداری است؟
خیر.
این دو با هم ارتباط دارند، اما یکی نیستند.
مدرک مثبته، شاهد یا مدرک وقوع رویداد مالی است.
اما سند حسابداری، برگهای است که اطلاعات مربوط به رویداد بعد از بررسی و تجزیهوتحلیل در آن تنظیم میشود.
میتوانیم مسیر را اینطور ببینیم:
رویداد مالی
↓
مدرک مثبته
↓
تجزیهوتحلیل حسابداری
↓
سند حسابداری
این تفاوت بسیار مهم است.
مثلاً فاکتور فروش خودش سند حسابداری نیست.
فاکتور یکی از مدارکی است که حسابدار از روی آن رویداد را بررسی میکند.
بعد نتیجه تحلیل را در سند حسابداری وارد میکند.
سند حسابداری چیست؟
فصل چهارم سند حسابداری را برگهای معرفی میکند که اطلاعات مربوط به یک یا چند رویداد مالی قبل از ثبت در دفاتر حسابداری در آن نوشته میشوند و سپس دفاتر حسابداری بر اساس اطلاعات مندرج در این سند تنظیم میشوند.
اگر بخواهیم تعریف را سادهتر کنیم:
سند حسابداری برگهای است که نتیجه تجزیهوتحلیل یک رویداد مالی و حسابهای بدهکار و بستانکار مربوط به آن در آن ثبت میشود.
پس سند حسابداری مثل یک مرحله واسطه بین:
مدارک اولیه
و
دفاتر حسابداری
عمل میکند.
چرا سند حسابداری تنظیم میکنیم؟
تا اینجا ممکن است این سؤال ایجاد شده باشد:
اگر فاکتور و رسید بانکی داریم، چرا همانها را مستقیماً وارد دفتر حسابداری نکنیم؟
چون مدارک اولیه معمولاً به زبان حسابداری تنظیم نشدهاند.
مثلاً یک فاکتور ممکن است به ما بگوید:
«یک دستگاه به مبلغ ۸۰ میلیون تومان خریداری شد.»
اما سند حسابداری باید مشخص کند:
کدام حساب بدهکار است؟
کدام حساب بستانکار است؟
مبلغ هرکدام چقدر است؟
شرح رویداد چیست؟
کتاب نیز توضیح میدهد که بعد از جمعآوری و بررسی مدارک مثبته، حسابدار رویدادهای مالی را تجزیهوتحلیل میکند و سپس سند حسابداری را تنظیم میکند.
پس وظیفه سند حسابداری این است که اطلاعات خام یک رویداد را به اطلاعات قابل ثبت در سیستم حسابداری تبدیل کند.
از مدرک مثبته تا سند حسابداری چه اتفاقی میافتد؟
بیایید این فرایند را با یک مثال ببینیم.
فرض کنید یک مؤسسه ۶۰ میلیون تومان تجهیزات را نقداً خریداری کرده است.
حسابدار یک فاکتور خرید و مدرک پرداخت را در اختیار دارد.
مرحله اول: بررسی مدرک
از روی مدارک مشخص میشود:
تجهیزاتی خریداری شده است.
مبلغ آن ۶۰ میلیون تومان است.
مبلغ نقداً پرداخت شده است.
مرحله دوم: تجزیهوتحلیل رویداد
دو حساب تحت تأثیر هستند:
تجهیزات
و
وجه نقد
تجهیزات افزایش یافته است.
وجه نقد کاهش یافته است.
مرحله سوم: تعیین بدهکار و بستانکار
تجهیزات = دارایی
افزایش دارایی → بدهکار
وجه نقد = دارایی
کاهش دارایی → بستانکار
بنابراین:
تجهیزات ۶۰ میلیون تومان بدهکار
وجه نقد ۶۰ میلیون تومان بستانکار
[H3] مرحله چهارم: تنظیم سند حسابداری
حالا این نتیجه در سند حسابداری ثبت میشود.
یعنی اطلاعات پراکنده و اولیه به یک ثبت منظم حسابداری تبدیل شدهاند.
سند حسابداری چه اطلاعاتی دارد؟
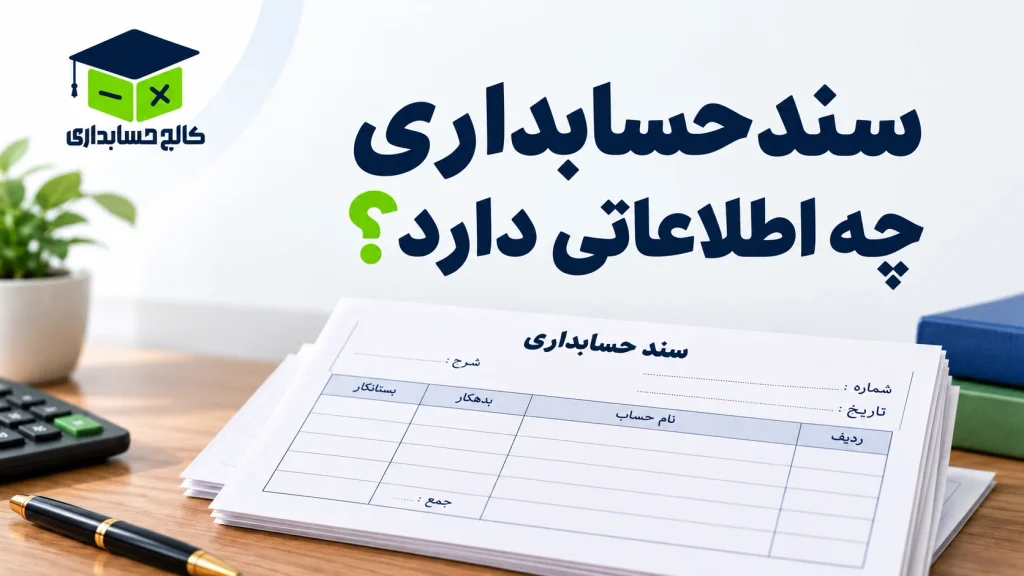
فرم سند حسابداری در کتاب شامل بخشهایی مانند:
شماره سند،
تاریخ،
شرح،
مبلغ بدهکار،
مبلغ بستانکار،
جمع
و بخشهایی برای تنظیم و تأیید سند است. نمونه فرم سند حسابداری در فصل نیز این ساختار را بهصورت تصویری نشان میدهد.
بنابراین یک سند حسابداری فقط شامل «بدهکار و بستانکار» نیست.
باید اطلاعاتی داشته باشد که رویداد و نحوه ثبت آن قابل شناسایی و پیگیری باشد.
یک نمونه ساده سند حسابداری
فرض کنید مالک یک مؤسسه برای شروع فعالیت، ۱۰۰ میلیون تومان وجه نقد وارد مؤسسه میکند.
در درسهای قبل یاد گرفتیم:
وجه نقد افزایش یافته است.
پس:
وجه نقد بدهکار
سرمایه مالک افزایش یافته است.
پس:
سرمایه مالک بستانکار
یک نمایش سادهشده از سند میتواند چنین باشد:
| شرح | بدهکار | بستانکار |
| وجه نقد | ۱۰۰ میلیون | — |
| سرمایه مالک | — | ۱۰۰ میلیون |
| بابت سرمایهگذاری اولیه مالک | ||
| جمع | ۱۰۰ میلیون | ۱۰۰ میلیون |
در مثال کتاب نیز برای سرمایهگذاری اولیه مالک، موجودی نقد بدهکار و سرمایه مالک بستانکار شده و نتیجه تحلیل در سند حسابداری ثبت شده است.
چرا جمع بدهکار و بستانکار سند باید برابر باشد؟
در مثال بالا:
جمع بدهکار = ۱۰۰ میلیون
جمع بستانکار = ۱۰۰ میلیون
این برابری تصادفی نیست.
در درسهای قبلی دیدیم که هر رویداد مالی حداقل دو اثر دارد و ثبت آن باید بهگونهای انجام شود که تعادل حسابداری حفظ شود.
به همین دلیل در سند حسابداری نیز مبالغ بدهکار و بستانکار باید متوازن باشند.
این موضوع بعداً هنگام ثبت در دفتر روزنامه نیز دوباره اهمیت پیدا میکند.
یک مثال دیگر: تنظیم سند برای دریافت وام
فرض کنید مؤسسه ۲۰۰ میلیون تومان وام دریافت کند.
مدرک بانکی نشان میدهد وجه به حساب مؤسسه واریز شده است.
تجزیهوتحلیل
وجه نقد افزایش یافته.
وجه نقد = دارایی.
افزایش دارایی → بدهکار.
وام پرداختنی افزایش یافته.
وام پرداختنی = بدهی.
افزایش بدهی → بستانکار.
پس سند سادهشده:
| شرح | بدهکار | بستانکار |
| وجه نقد | ۲۰۰ میلیون | — |
| وام پرداختنی | — | ۲۰۰ میلیون |
| بابت دریافت وام | ||
| جمع | ۲۰۰ میلیون | ۲۰۰ میلیون |
باز هم:
جمع بدهکار = جمع بستانکار
یک مثال دیگر: خرید نسیه
فرض کنید مؤسسه ۴۰ میلیون تومان ملزومات را نسیه خریداری کند.
فاکتور خرید وجود دارد، اما وجهی هنوز پرداخت نشده است.
حسابها:
ملزومات → دارایی → افزایش → بدهکار
حسابهای پرداختنی → بدهی → افزایش → بستانکار
سند:
| شرح | بدهکار | بستانکار |
| ملزومات | ۴۰ میلیون | — |
| حسابهای پرداختنی | — | ۴۰ میلیون |
| بابت خرید نسیه ملزومات | ||
| جمع | ۴۰ میلیون | ۴۰ میلیون |
این مثال نشان میدهد که وجود مدرک مثبته به معنای وجود پرداخت نقدی نیست.
فاکتور میتواند مربوط به یک خرید نسیه هم باشد.
چه کسی تشخیص میدهد کدام حساب بدهکار و کدام بستانکار است؟
خود فاکتور یا رسید بانکی معمولاً این موضوع را به ما نمیگوید.
این کار حسابدار است.
حسابدار ابتدا مدارک مربوط به رویداد را بررسی میکند.
بعد رویداد را تجزیهوتحلیل میکند.
سپس بر اساس قواعدی که در درسهای قبلی یاد گرفتیم، حسابهای بدهکار و بستانکار را مشخص میکند.
پس اگر بخواهیم کل فرایند را خلاصه کنیم:
مدرک میگوید چه اتفاقی افتاده است.
تحلیل حسابداری میگوید این اتفاق چه اثری بر حسابها دارد.
سند حسابداری نتیجه این تحلیل را برای ثبت آماده میکند.
آیا برای هر رویداد یک سند حسابداری جدا لازم است؟
در فصل، سند حسابداری بهعنوان برگهای معرفی شده که ممکن است اطلاعات مربوط به یک یا چند رویداد مالی در آن درج شود.
بنابراین از خود این منبع نمیتوانیم یک قاعده مطلق بسازیم که:
«هر رویداد حتماً باید یک سند جدا داشته باشد.»
برای مسیر آموزشی ما فعلاً مثالها را ساده و تکرویدادی نگه میداریم تا منطق کار روشن شود.
مدارک مثبته چه کمکی به پیگیریهای بعدی میکنند؟
مدارک مالی فقط برای لحظه ثبت اهمیت ندارند.
فصل توضیح میدهد که اسناد مثبته باید روشن، واضح و معتبر باشند تا حسابدار و سایر افراد بتوانند بعداً به آنها اتکا کنند. این مدارک در پیگیری و رسیدگیهای بعدی نیز اهمیت دارند.
به همین دلیل ارتباط بین سند حسابداری و مدرک اولیه نباید از بین برود.
در مثال فصل نیز توضیح داده میشود که مدارک مثبته همراه سند حسابداری نگهداری میشوند تا امکان پیگیریهای بعدی وجود داشته باشد.
این نکته مهمی است:
حسابداری فقط ثبت عدد نیست؛ باید بتوان منشأ آن عدد را هم پیگیری کرد.
تفاوت مدرک مثبته و سند حسابداری در یک نگاه
| موضوع | مدرک مثبته | سند حسابداری |
| کاربرد اصلی | اثبات و نشاندادن وقوع رویداد مالی | ثبت نتیجه تحلیل حسابداری |
| نمونه | فاکتور، رسید بانکی، قبض | فرم سند حسابداری |
| بدهکار و بستانکار | معمولاً مشخص نمیکند | مشخص میکند |
| زمان استفاده | قبل از تحلیل و ثبت | پس از بررسی و تحلیل رویداد |
| نقش در فرایند | منبع اطلاعات | آمادهسازی اطلاعات برای ثبت در دفاتر |
این جدول بهخوبی نشان میدهد چرا نباید این دو اصطلاح را با هم یکی بدانیم.
کل مسیر یک رویداد را یک بار مرور کنیم
فرض کنید مؤسسه یک دستگاه تجهیزات را به مبلغ ۹۰ میلیون تومان نقداً میخرد.
مرحله ۱: رویداد مالی
تجهیزات خریداری شده است.
مرحله ۲: مدرک مثبته
مثلاً فاکتور خرید و رسید پرداخت وجود دارد.
مرحله ۳: تجزیهوتحلیل
تجهیزات افزایش یافته.
وجه نقد کاهش یافته.
مرحله ۴: تعیین بدهکار و بستانکار
تجهیزات → بدهکار
وجه نقد → بستانکار
مرحله ۵: سند حسابداری
نتیجه تحلیل در سند حسابداری نوشته میشود.
مرحله ۶: ثبت در دفتر
بعداً اطلاعات سند وارد دفتر حسابداری خواهد شد.
همین «مرحله ششم» دقیقاً موضوع مقاله بعدی ماست.
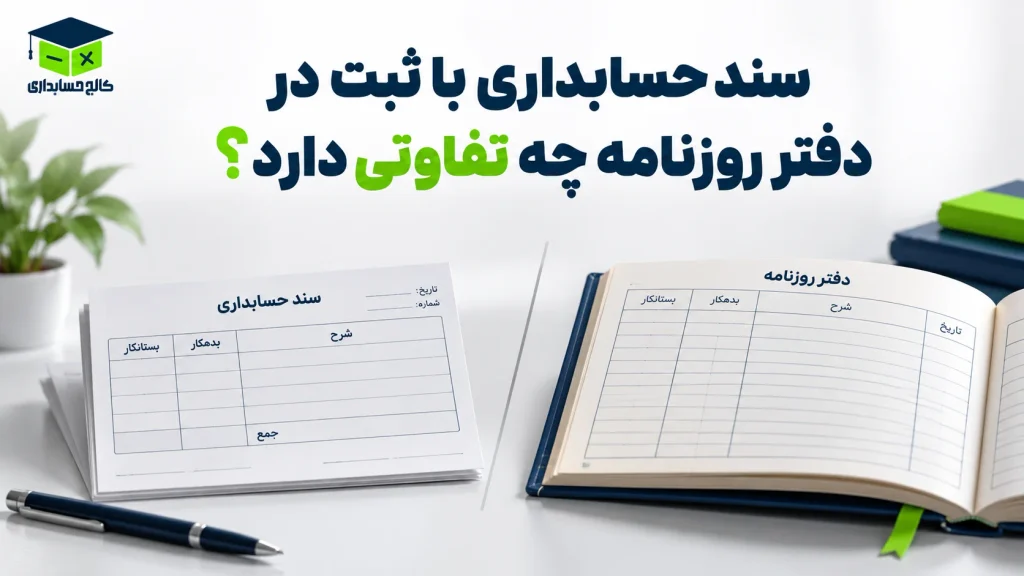
سند حسابداری با ثبت در دفتر روزنامه چه تفاوتی دارد؟
این تفاوت را از همین حالا باید روشن کنیم.
سند حسابداری قبل از ثبت در دفاتر تهیه میشود.
در آن، نتیجه تجزیهوتحلیل رویداد مالی آماده میشود.
بعد اطلاعات سند به دفتر روزنامه منتقل میشود.
فصل نیز بهوضوح توضیح میدهد که سند حسابداری قبل از ثبت در دفاتر تهیه شده و سپس دفاتر حسابداری بر اساس اطلاعات آن تنظیم میشوند.
پس:
سند حسابداری ≠ دفتر روزنامه
این دو مرحله متفاوت در فرایند ثبت هستند.
یک اشتباه مهم: از روی مدرک مستقیم بدهکار و بستانکار را حدس نزنیم
فرض کنید یک رسید بانکی جلوی ماست.
اینکه پولی وارد حساب شده، بهتنهایی نمیگوید طرف بستانکار چیست.
ممکن است:
مالک سرمایهگذاری کرده باشد.
وام دریافت شده باشد.
یک مشتری بدهی خود را پرداخت کرده باشد.
در هر سه حالت وجه نقد افزایش یافته، اما حساب مقابل متفاوت است.
پس وجود مدرک فقط بخشی از اطلاعات را در اختیار ما قرار میدهد.
باید ماهیت رویداد را هم بفهمیم و بعد آن را تحلیل کنیم.
همان روش چهارمرحلهای قبلی هنوز برقرار است:
حسابها → نوع حساب → افزایش یا کاهش → بدهکار یا بستانکار
تا اینجا چه چیزی یاد گرفتیم؟
در حسابداری، ثبت رویدادهای مالی باید بر اساس اطلاعات و مدارک مربوط به آنها انجام شود.
مدارکی مانند فاکتور، رسید بانکی و برخی قبوض میتوانند بهعنوان مدارک مثبته وقوع یک رویداد مالی را نشان دهند.
حسابدار با بررسی این مدارک:
رویداد را شناسایی میکند،
آن را تجزیهوتحلیل میکند،
حسابهای بدهکار و بستانکار را مشخص میکند،
و نتیجه را در سند حسابداری وارد میکند.
سند حسابداری نیز پیش از ثبت اطلاعات در دفاتر حسابداری تنظیم میشود.
پس حالا یک حلقه مهم دیگر به مسیرمان اضافه شده است:
رویداد مالی → مدرک مثبته → تجزیهوتحلیل → سند حسابداری → دفاتر حسابداری
قدم بعدی در آموزش حسابداری چیست؟
حالا یک سند حسابداری داریم.
مثلاً در سند نوشته شده:
وجه نقد ۱۰۰ میلیون بدهکار
سرمایه ۱۰۰ میلیون بستانکار
اما این اطلاعات در مرحله بعد باید در یکی از دفاتر اصلی حسابداری ثبت شوند.
اولین دفتری که در فصل چهارم با آن آشنا میشویم دفتر روزنامه عمومی است.
دفتر روزنامه جایی است که رویدادهای مالی به ترتیب تاریخ وقوع ثبت میشوند.
در درس بعد یاد میگیریم:
دفتر روزنامه چیست؟
چه ستونهایی دارد؟
اطلاعات سند حسابداری چگونه وارد دفتر روزنامه میشوند؟
حساب بدهکار و بستانکار در کدام قسمت نوشته میشوند؟
و چرا ترتیب تاریخی ثبتها اهمیت دارد؟
منبع:
کتاب اصول حسابداری (۱)، فصل چهارم: ثبت رویدادهای مالی در مدارک و دفاتر حسابداری
سوالات متداول

کالج حسابداری