تا اینجا مسیر نسبتاً طولانی یک رویداد مالی را دنبال کردهایم. رویداد مالی اتفاق میافتد، مدارک مربوط به آن جمعآوری میشوند، حسابدار رویداد را تجزیهوتحلیل میکند، سند حسابداری تنظیم میشود، اطلاعات در دفتر روزنامه ثبت میشوند. سپس مبالغ بدهکار و بستانکار به حسابهای مربوط در دفتر کل انتقال پیدا میکنند. در نهایت نیز هر حساب دفتر کل مانده مشخصی خواهد داشت.
حالا یک سؤال مهم ایجاد میشود:
از کجا بفهمیم مجموع ماندههای بدهکار حسابهای دفتر کل با مجموع ماندههای بستانکار برابر است؟
برای بررسی این موضوع از تراز آزمایشی استفاده میکنیم. اما تراز آزمایشی چیست و چگونه برابری ماندههای بدهکار و بستانکار را بررسی میکند؟ در ادامه، ساختار و روش تهیه این گزارش را با یک مثال ساده یاد میگیریم. در فصل چهارم توضیح داده شده است که اگر مبالغ بدهکار و بستانکار رویدادهای مالی بهدرستی از دفتر روزنامه به حسابهای دفتر کل منتقل شده باشند، مجموع ماندههای بدهکار و بستانکار حسابهای دفتر کل باید با یکدیگر برابر باشند. برای آزمون این برابری از تراز آزمایشی استفاده میشود.
پس در یک تعریف ساده:
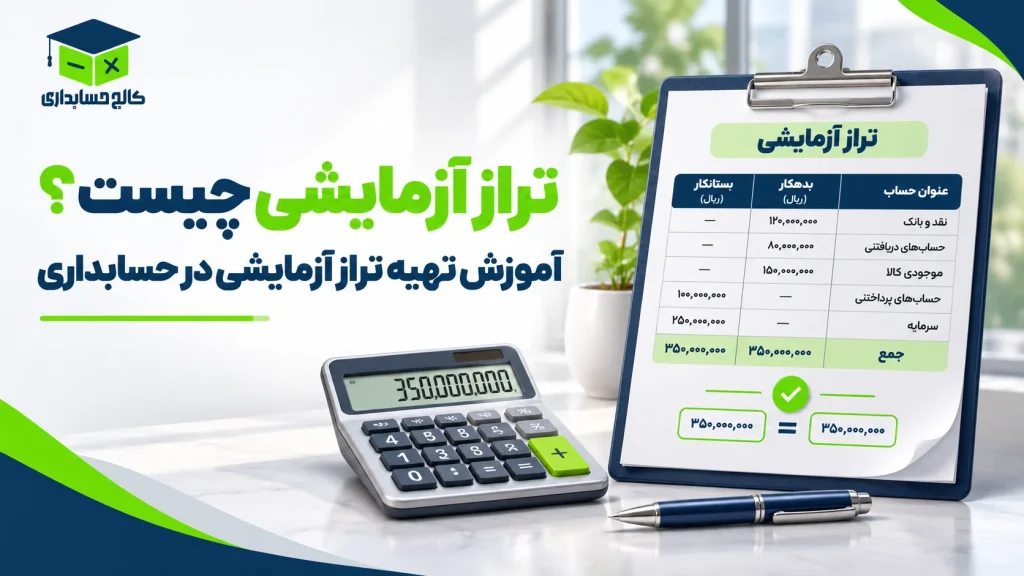
تراز آزمایشی گزارشی از نام و مانده حسابهای دفتر کل در یک زمان مشخص است که ماندههای بدهکار و بستانکار را در دو ستون جداگانه نشان میدهد.

هدف تهیه تراز آزمایشی چیست؟
در درسهای قبلی یاد گرفتیم که هر رویداد مالی حداقل دو اثر دارد و ثبتهای بدهکار و بستانکار باید با یکدیگر متوازن باشند. بعد از ثبت در دفتر روزنامه، این مبالغ به حسابهای مختلف دفتر کل منتقل میشوند. اما حالا اطلاعات دیگر در یک محل قرار ندارند. ممکن است یک مبلغ در حساب وجه نقد باشد، مبلغ دیگری در حساب تجهیزات، مبلغی در حسابهای پرداختنی و مبلغی در سرمایه.
در پایان، برای اینکه بتوانیم وضعیت مانده همه این حسابها را یکجا ببینیم و برابری مجموع ماندههای بدهکار و بستانکار را بررسی کنیم، تراز آزمایشی تهیه میشود.
پس تراز آزمایشی دو کار مهم برای ما انجام میدهد:
اول: فهرستی از حسابهای دفتر کل و مانده آنها در اختیارمان قرار میدهد. دوم: امکان بررسی برابری مجموع ماندههای بدهکار و بستانکار را فراهم میکند.
منبع اطلاعات تراز آزمایشی چیست؟
این نکته بسیار مهم است: تراز آزمایشی از روی دفتر کل تهیه میشود. یعنی برای تهیه آن، دوباره به فاکتور، سند حسابداری یا دفتر روزنامه برنمیگردیم تا همه رویدادها را از ابتدا بررسی کنیم. در این مرحله، مانده حسابهای دفتر کل مبنای کار ما هستند. منبع نیز تراز آزمایشی را فهرستی از نام و مانده تمام حسابهای دفتر کل در یک زمان مشخص معرفی میکند.
بنابراین مسیر تا اینجا چنین شده است:
رویداد مالی → سند حسابداری → دفتر روزنامه → دفتر کل → مانده حسابها → تراز آزمایشی

اجزای تراز آزمایشی چیست و چه اطلاعاتی دارد؟
فرم ساده تراز آزمایشی شامل اطلاعاتی مانند:
نام حساب، مانده بدهکار، مانده بستانکار است.
علاوه بر این، در عنوان گزارش باید مشخص شود تراز آزمایشی مربوط به کدام واحد اقتصادی و چه تاریخی است. فصل چهارم نیز در مراحل تهیه تراز آزمایشی، ابتدا نوشتن عنوان شامل نام مؤسسه، نام گزارش و تاریخ گزارش را مطرح میکند و بعد نام و مانده حسابهای دفتر کل نوشته میشوند. بنابراین تراز آزمایشی یک لیست پراکنده از چند عدد نیست. گزارشی ساختاریافته است که مانده حسابهای دفتر کل را کنار هم قرار میدهد.
مانده هر حساب در کدام ستون نوشته میشود؟
در مقاله «مانده حساب چیست؟» یاد گرفتیم که یک حساب ممکن است:
مانده بدهکار داشته باشد، مانده بستانکار داشته باشد، یا مانده آن صفر باشد. هنگام تهیه تراز آزمایشی، هر حساب بر اساس نوع مانده خودش در ستون مربوط قرار میگیرد. اگر حساب مانده بدهکار داشته باشد، مبلغ آن در ستون بدهکار تراز آزمایشی نوشته میشود. اگر حساب مانده بستانکار داشته باشد، مبلغ آن در ستون بستانکار قرار میگیرد. در نمونه تراز آزمایشی فصل چهارم نیز حسابها به همین شکل همراه با مانده بدهکار یا بستانکارشان فهرست شدهاند.
پس نکته مهم این است:
در تراز آزمایشی، گردشهای حساب را نمینویسیم؛ مانده حساب را مینویسیم.
ملاک انتخاب ستون در تراز آزمایشی چیست؟ نوع مانده هر حساب مشخص میکند که مبلغ آن باید در ستون بدهکار نوشته شود یا ستون بستانکار.
مراحل تهیه تراز آزمایشی چیست؟
فصل چهارم مراحل تهیه تراز آزمایشی حسابهای دفتر کل را بهصورت مشخص بیان میکند. میتوانیم این مراحل را به زبان ساده در چهار قدم خلاصه کنیم.
مرحله اول: عنوان تراز آزمایشی را بنویسید
در بالای گزارش باید اطلاعاتی مانند:
نام واحد اقتصادی، نام «تراز آزمایشی» و تاریخ تهیه گزارش نوشته شوند. تاریخ اهمیت دارد، چون تراز آزمایشی مانده حسابها را در یک زمان مشخص نشان میدهد.
مرحله دوم: نام حسابها و مانده آنها را وارد کنید
حسابهای دفتر کل را بررسی میکنیم.
نام هر حساب و مانده آن را در تراز آزمایشی مینویسیم. اگر مانده بدهکار است، مبلغ در ستون بدهکار قرار میگیرد. اگر مانده بستانکار است، مبلغ در ستون بستانکار نوشته میشود.
مرحله سوم: ستون بدهکار و بستانکار را جمع کنید
بعد از واردکردن تمام حسابها:
مجموع ستون بدهکار و مجموع ستون بستانکار محاسبه میشوند.
مرحله چهارم: مجموع دو ستون را بررسی کنید
در پایان باید جمع دو ستون با یکدیگر برابر باشد. در فرم فصل نیز پس از محاسبه جمع ستونهای بدهکار و بستانکار، دو خط موازی زیر مجموعها کشیده میشود که پایان تهیه تراز آزمایشی را نشان میدهد.
یک نمونه ساده از تراز آزمایشی
برای اینکه شکل گزارش روشن شود، یک مثال کوتاه کافی است. حالا که میدانیم تراز آزمایشی چیست، مانده چند حساب فرضی را در دو ستون بدهکار و بستانکار قرار میدهیم تا نحوه تنظیم این گزارش روشنتر شود.
فرض کنیم مانده حسابهای یک مؤسسه به این صورت باشد:
وجه نقد: ۳۰۰ میلیون تومان بدهکار
ملزومات: ۵۰ میلیون تومان بدهکار
تجهیزات: ۱۵۰ میلیون تومان بدهکار
حسابهای پرداختنی: ۱۰۰ میلیون تومان بستانکار
وام پرداختنی: ۱۰۰ میلیون تومان بستانکار
سرمایه: ۳۰۰ میلیون تومان بستانکار
تراز آزمایشی ساده:
| نام حساب | بدهکار | بستانکار |
| وجه نقد | ۳۰۰ | — |
| ملزومات | ۵۰ | — |
| تجهیزات | ۱۵۰ | — |
| حسابهای پرداختنی | — | ۱۰۰ |
| وام پرداختنی | — | ۱۰۰ |
| سرمایه | — | ۳۰۰ |
| جمع | ۵۰۰ | ۵۰۰ |
در این مثال: جمع بدهکار = جمع بستانکار است.
این همان برابریای است که تراز آزمایشی برای بررسی آن تهیه میشود.
چرا جمع بدهکار و بستانکار تراز آزمایشی باید برابر باشد؟
برای پاسخ باید به چند درس قبل برگردیم. وقتی یک رویداد مالی ثبت میشود، مجموع مبالغ بدهکار و بستانکار آن با هم برابرند. بعد این مبالغ از دفتر روزنامه به حسابهای دفتر کل منتقل میشوند. اگر تمام مبالغ بدهکار و بستانکار بهدرستی منتقل شده باشند، مجموع ماندههای بدهکار و بستانکار حسابهای دفتر کل نیز باید با یکدیگر برابر باشند. فصل چهارم دقیقاً همین رابطه را مبنای تهیه تراز آزمایشی قرار میدهد.
پس برابری دو ستون اتفاقی نیست.
نتیجه زنجیره ثبتهای بدهکار و بستانکاری است که از رویدادهای مالی قبلی شکل گرفتهاند.
اگر دو ستون تراز آزمایشی برابر نباشند چه میشود؟
بر اساس منطق همین فصل، اگر مبالغ بدهکار و بستانکار بهدرستی از دفتر روزنامه به حسابهای دفتر کل منتقل شده باشند، مجموع ماندههای بدهکار و بستانکار باید برابر باشد. بنابراین اگر دو ستون برابر نباشند، باید مراحل ثبت و انتقال اطلاعات بررسی شوند. ممکن است لازم باشد: ثبتهای دفتر روزنامه، انتقال مبالغ به دفتر کل، یا ماندهگیری حسابها دوباره کنترل شوند.
در این مقاله فراتر از چیزی که منبع در اختیارمان گذاشته، وارد انواع خطاهای حسابداری نمیشویم. اگر در فصلهای بعد کتاب درباره خطاها و روشهای کشف آنها توضیح داده شده باشد، آن موضوع را جداگانه بررسی خواهیم کرد.

تفاوت ترازنامه و تراز آزمایشی چیست؟
خیر، این دو اصطلاح شبیهاند، اما مفهوم و کاربرد یکسانی ندارند. ترازنامه گزارشی است که در درسهای قبل یاد گرفتیم و وضعیت داراییها، بدهیها و سرمایه یک واحد اقتصادی را در یک تاریخ مشخص نشان میدهد. اما تراز آزمایشی فهرستی از نام و مانده حسابهای دفتر کل است که ماندههای بدهکار و بستانکار را کنار هم قرار میدهد.
بنابراین:
| ترازنامه | تراز آزمایشی |
| وضعیت دارایی، بدهی و سرمایه را گزارش میکند | مانده حسابهای دفتر کل را فهرست میکند |
| یکی از گزارشهای مالی مورد بحث در مسیر قبلی است | برای بررسی برابری ماندههای بدهکار و بستانکار استفاده میشود |
| بر مبنای اجزای معادله حسابداری ارائه میشود | مستقیماً از مانده حسابهای دفتر کل تهیه میشود |
این تفاوت را از همین ابتدا جدی بگیرید؛ چون تشابه اسمی این دو گزارش ممکن است برای فرد تازهکار گیجکننده باشد.
آیا تراز آزمایشی از دفتر روزنامه تهیه میشود؟
خیر، اطلاعات دفتر روزنامه ابتدا به حسابهای دفتر کل منتقل میشوند. مانده حسابهای دفتر کل محاسبه میشود. سپس تراز آزمایشی از مانده حسابهای دفتر کل تهیه میشود.
پس مسیر مستقیم این نیست:
دفتر روزنامه → تراز آزمایشی
بلکه داریم:
دفتر روزنامه → دفتر کل → مانده حسابها → تراز آزمایشی
این ترتیب برای فهم ساختار حسابداری بسیار مهم است.
چرا نام همه حسابها در تراز آزمایشی آورده میشود؟
تراز آزمایشی قرار است تصویری یکجا از مانده حسابهای دفتر کل در اختیار ما قرار دهد. به همین دلیل منبع آن را فهرستی از نام و مانده کلیه حسابهای دفتر کل در یک زمان مشخص معرفی میکند. اگر فقط چند حساب انتخابی را وارد کنیم، دیگر نمیتوانیم برابری مجموع ماندههای کل دفتر را از روی آن بررسی کنیم. پس برای تهیه تراز آزمایشی، حسابهای دفتر کل بهصورت یک مجموعه در نظر گرفته میشوند.
تراز آزمایشی مربوط به یک تاریخ است یا یک دوره؟
در منبع، تراز آزمایشی فهرستی از نام و مانده حسابهای دفتر کل در یک زمان مشخص معرفی شده است و نمونه فصل نیز با یک تاریخ معین تهیه شده است.
این نکته منطقی است.
مانده حسابها ممکن است با وقوع رویدادهای بعدی تغییر کند. بنابراین وقتی یک تراز آزمایشی تهیه میشود، باید بدانیم این ماندهها مربوط به چه تاریخی هستند.
ارتباط ماندهگیری حسابها با تراز آزمایشی چیست؟
بدون محاسبه مانده حسابهای دفتر کل نمیتوانیم تراز آزمایشی تهیه کنیم. مثلاً فرض کنید حساب وجه نقد در طول ماه چندین بار بدهکار و بستانکار شده است. ما تمام این گردشها را در تراز آزمایشی وارد نمیکنیم. ابتدا مانده حساب وجه نقد را محاسبه میکنیم. بعد همان مانده را در ستون مناسب تراز آزمایشی قرار میدهیم. این موضوع برای تمام حسابهای دفتر کل تکرار میشود.
بنابراین:
ماندهگیری حسابها یک مرحله ضروری قبل از تهیه تراز آزمایشی است.
جایگاه تراز آزمایشی در مسیر ثبت حسابداری
حالا میتوانیم تقریباً تمام مسیر فصل چهارم را کنار هم ببینیم:
رویداد مالی، اسناد و مدارک مثبته، سند حسابداری، دفتر روزنامه، انتقال به دفتر کل، مانده حسابهای دفتر کل، تراز آزمایشی
این مسیر نشان میدهد تراز آزمایشی یک گزارش جدا و بیارتباط با مراحل قبل نیست. در واقع نتیجه اطلاعاتی است که از مراحل مختلف ثبت و طبقهبندی عبور کردهاند.
اهمیت یادگیری تراز آزمایشی چیست؟
تا قبل از این مقاله، بیشتر روی یک رویداد یا یک حساب تمرکز داشتیم. مثلاً:
این رویداد چگونه ثبت میشود؟
این حساب بدهکار است یا بستانکار؟
مانده این حساب چقدر است؟
اما تراز آزمایشی برای اولینبار کمک میکند مانده مجموعه حسابهای دفتر کل را کنار هم ببینیم. این تغییر نگاه مهم است، دیگر یک حساب را بهتنهایی بررسی نمیکنیم. بلکه مجموعه حسابها را در قالب یک گزارش واحد در اختیار داریم. منبع نیز یکی از مزایای تراز آزمایشی را این میداند که از روی آن میتوان بهسادگی و سرعت به اطلاعات موردنیاز برای مراحل بعدی گزارشگری دسترسی پیدا کرد.
تفاوت دفتر کل و تراز آزمایشی چیست؟
دفتر کل شامل حسابهای جداگانه و جزئیات تغییرات هر حساب است. مثلاً در حساب وجه نقد میتوانیم ثبتهای مختلف بدهکار و بستانکار مربوط به وجه نقد را ببینیم.
اما در تراز آزمایشی، فقط نام حساب و مانده آن را میآوریم. پس:
دفتر کل → جزئیات تغییرات هر حساب
تراز آزمایشی → خلاصه مانده حسابهای دفتر کل
به همین دلیل تراز آزمایشی نسبت به دفتر کل گزارش خلاصهتری است.
تا اینجا چه چیزی یاد گرفتیم؟
تراز آزمایشی فهرستی از نام و مانده حسابهای دفتر کل در یک زمان مشخص است. برای تهیه آن: عنوان گزارش را مینویسیم، نام حسابها و مانده آنها را وارد میکنیم، ماندههای بدهکار را در ستون بدهکار قرار میدهیم، ماندههای بستانکار را در ستون بستانکار مینویسیم، و در پایان مجموع دو ستون را محاسبه میکنیم. اگر ثبت و انتقال مبالغ بدهکار و بستانکار به دفتر کل بهدرستی انجام شده باشد، مجموع ماندههای بدهکار و بستانکار باید برابر باشند.
در نتیجه حالا یکی از مهمترین زنجیرههای ابتدایی حسابداری را کامل کردهایم:
سند → روزنامه → کل → مانده حساب → تراز آزمایشی
منبع:
کتاب اصول حسابداری (۱)، فصل چهارم: ثبت رویدادهای مالی در مدارک و دفاتر حسابداری — بخش تراز آزمایشی حسابهای دفتر کل
سوالات متداول

کالج حسابداری